
Ekstremalne lato i europejski rynek spot energii elektrycznej
Sierpień na rynkach europejskich upłynął pod znakiem gwałtownych wzrostów cen spot, natomiast cena gazu za MWh w 2026 była najwyższa od kilku lat. Patrząc na mapę Europy, praktycznie w każdym kraju obserwowaliśmy czerwień oznaczającą drastyczne podwyżki. W większości państw europejskich wyceny na rynku spot wzrosły w ujęciu miesiąc do miesiąca od 20 do nawet 30 euro za megawatogodzinę w stosunku do poziomów z lipca. Wyjątkiem na tej mapie, który oparł się ogólnemu trendowi, była Szwecja.
Polska na europejskiej mapie cenowej świeciła się na zielono, co mogłoby sugerować, że prąd był u nas tani, jednak był to jedynie efekt optyczny. Ten kolor wynikał wyłącznie z faktu, że we Włoszech ceny osiągnęły tak ekstremalne, czerwone poziomy, że na ich tle polskie stawki wydawały się niższe. W rzeczywistości zarówno w Polsce, jak i w Niemczech rynek był bardzo drogi. W naszym kraju średnia cena wyniosła 134 EUR/MWh, co oznaczało drastyczny wzrost o 20% miesiąc do miesiąca. U naszych zachodnich sąsiadów podwyżki wyniosły około 21 euro, z kolei w Czechach i na Słowacji wzrosty sięgały poziomu rzędu 28-30 euro. Spore skoki cenowe nie ominęły również Francji i Węgier.
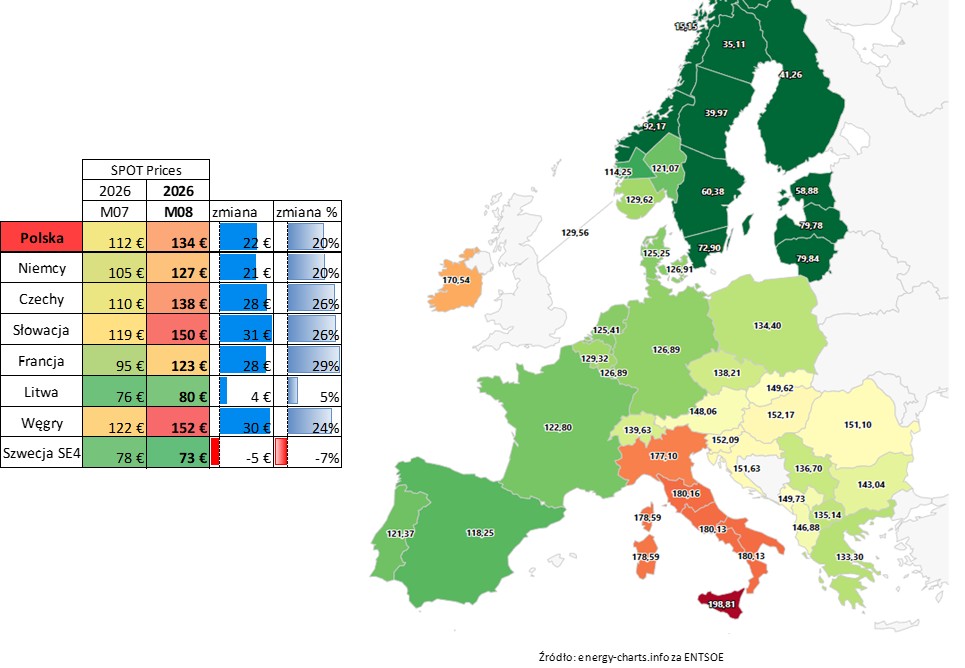
Głównym motorem napędowym tych zjawisk była mordercza fala upałów, która przetoczyła się przez Europę. Wysokie temperatury doprowadziły do gwałtownego wzrostu konsumpcji prądu, napędzanego głównie przez urządzenia klimatyzacyjne, przy jednoczesnym ograniczeniu wydajności elektrowni jądrowych i hydroelektrowni z powodu problemów z chłodzeniem i stanem wód. Aby wypełnić tę ogromną lukę w podaży energii, system musiał ratować się paliwami kopalnymi, w efekcie czego udział gazu ziemnego w unijnym miksie wytwarzania w pierwszej połowie sierpnia wzrósł aż do 18%, w porównaniu do nieco ponad 14% odnotowanych rok wcześniej. W takich warunkach rynkowych Cena gazu za MWh w 2026 natychmiast stała się kluczowym wyznacznikiem tego, ile europejski przemysł musi zapłacić za energię elektryczną na rynku dnia następnego.
Cena gazu za MWh w 2026 pod dyktando geopolityki i rywalizacji z Azją
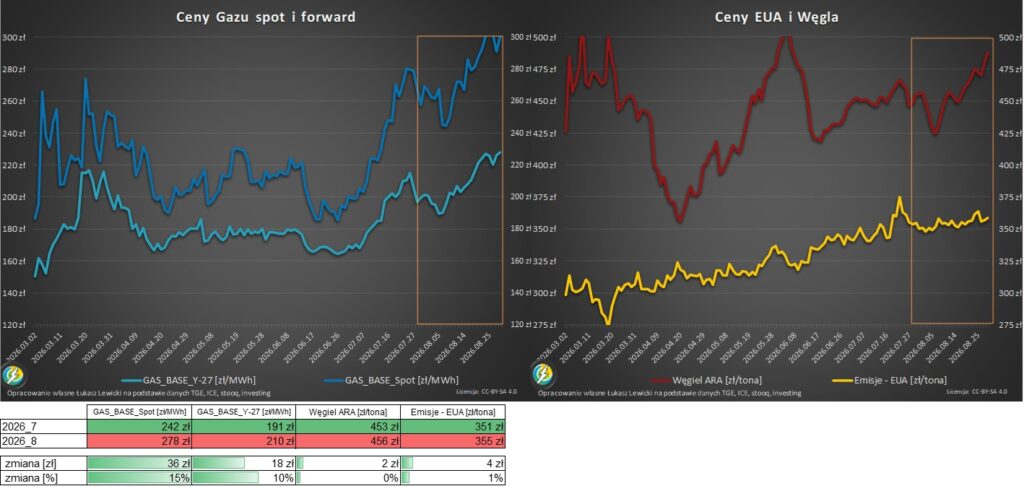
Na rynku błękitnego paliwa sierpień przyniósł kontynuację trendu wzrostowego. Europejskie wyceny gazu ziemnego w punktach TTF pod koniec miesiąca osiągnęły niepokojący poziom 68 EUR/MWh. Rynek ten był niezwykle napięty, co wynikało głównie z trudnej sytuacji geopolitycznej na Bliskim Wschodzie oraz impasu w rozmowach mających na celu odblokowanie kluczowej dla transportu morskiego Cieśniny Ormuz. Z powodu tych zakłóceń, Europa cały czas musiała radzić sobie z ograniczonymi dostawami surowca z Kataru, co stanowiło istotny problem z punktu widzenia bezpieczeństwa energetycznego. Moją analizę z poprzedniego miesiąca znajdziesz tutaj -> Podsumowanie cen energii z poprzedniego miesiąca.
Dla menedżerów odpowiedzialnych za planowanie budżetów w zakładach produkcyjnych, Cena gazu za MWh w 2026 stanowi obecnie jeden z największych czynników ryzyka. Ryzyko to potęguje się, gdy spojrzymy na mapę napełnienia europejskich magazynów, które pod koniec sierpnia wskazywały zaledwie 64% pojemności. To fatalny wynik, zwłaszcza jeśli zestawimy go ze średnią z pięciu ostatnich lat, która w tym samym okresie wynosiła około 80%. Szczególnie alarmująco sytuacja wyglądała w Niemczech, gdzie stopień zapełnienia magazynów ukształtował się na poziomie zaledwie 52%, podczas gdy rok wcześniej było to bezpieczne 71%. Choć Komisja Europejska obniżyła w dół cele dotyczące zatłaczania paliwa, nastroje na giełdach pozostały nerwowe.
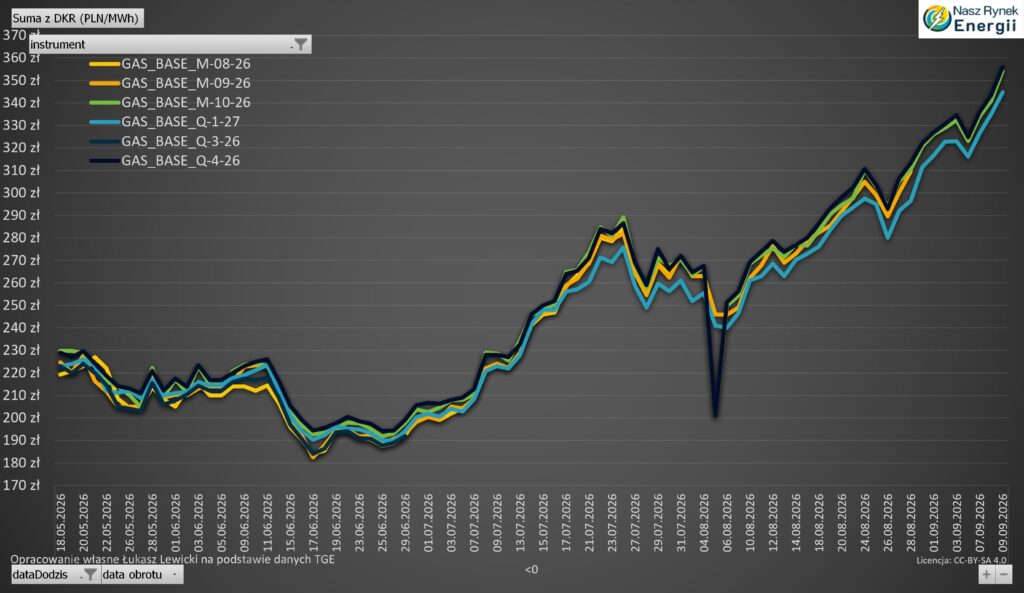
Co gorsza, europejscy kupcy muszą toczyć zażartą walkę o skroplone paliwo (LNG) na rynkach międzynarodowych. Zmagamy się z bardzo dużą konkurencją ze strony krajów azjatyckich i ograniczoną globalną podażą ładunków LNG. W lipcu i sierpniu grupa sześciu kluczowych importerów w Azji zwiększyła zakupy surowca aż o 10% rok do roku. Wyceny na azjatyckim rynku JKM (Japonia, Korea) silnie rosły, co oznaczało, że Europa, aby zachęcić statki do zmiany kursu i rozładunku na naszym kontynencie, musiała przebijać oferty azjatyckie. Ta brutalna konkurencja o dodatkowe ładunki spotowe sprawia, że Cena gazu za MWh w 2026 jest podbijana, co bezpośrednio uderza w rentowność polskiego i europejskiego przemysłu. Dopiero pod koniec sierpnia odnotowano lepsze od dziesięcioletniej średniej poziomy zatłaczania gazu do magazynów, jednak skumulowane flowy od początku roku pozostawały drastycznie niższe niż średnie historyczne. Więcej o zamknięciu cieśniny Ormuz pisze tutaj.
Węgiel, uprawnienia do emisji CO2 i ich wpływ na koszty
Obok gazu, ważnymi elementami układanki kosztowej są węgiel oraz uprawnienia do emisji dwutlenku węgla. Ceny węgla w portach zanotowały w pierwszym tygodniu sierpnia lekkie spadki, jednak przez pozostałą część miesiąca wyraźnie rosły. Najmniejszą zmiennością wykazywał się natomiast rynek uprawnień do emisji CO2 (EUA), choć i tam dominował stabilny trend wzrostowy.
Wycena instrumentów DEC26 na giełdzie ICE na początku miesiąca podskoczyła do poziomu 83,3 EUR/t. Było to spowodowane wspomnianymi upałami, które wymusiły zwiększone spalanie paliw kopalnych, a także lepszymi od prognoz danymi makroekonomicznymi o PKB strefy euro. Później rynek ustabilizował się w przedziale 81-83 EUR/t, do czego przyczynił się sezonowy przestój wakacyjny, mniejsza płynność oraz mniejszy wolumen na aukcjach. Paradoksalnie to znów droga Cena gazu za MWh w 2026 spowodowała, że produkcja energii z bardziej emisyjnego węgla kamiennego stała się relatywnie bardziej opłacalna, co wygenerowało silniejszy popyt na uprawnienia węglowe. Z punktu widzenia analizy technicznej, rynek cały czas bronił wsparcia w okolicach 80-81 euro i stopniowo wspinał się w kierunku poziomów 85 euro za tonę. Należy również pamiętać o krótkoterminowym czynniku popytowym, czyli zakupach na ostatnią chwilę przed wrześniowym terminem umarzania uprawnień przez instalacje przemysłowe. Przeczytaj również artykuł o CO2 na świecie -> https://naszrynekenergii.pl/ets-uprawnienia-do-emisji-co2/
Zmienność na polskim rynku spot a Cena gazu za MWh w 2026
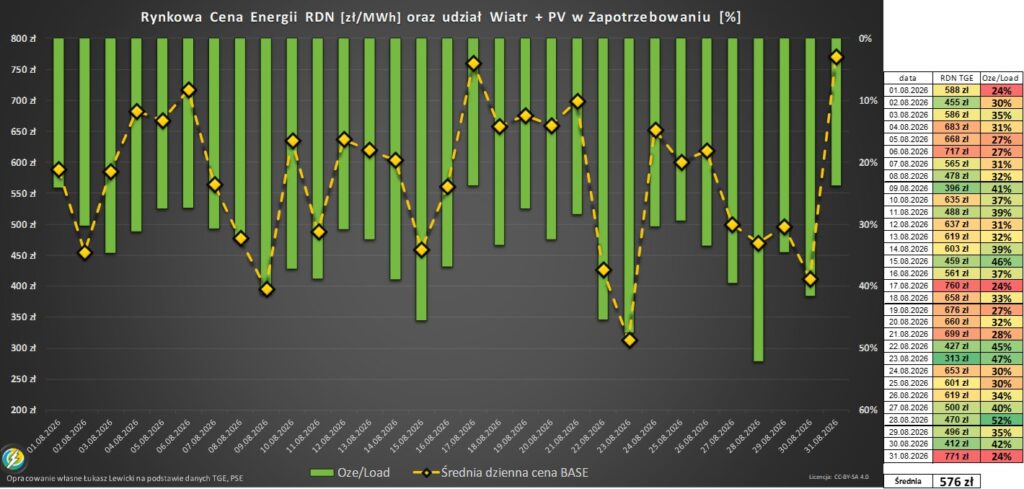
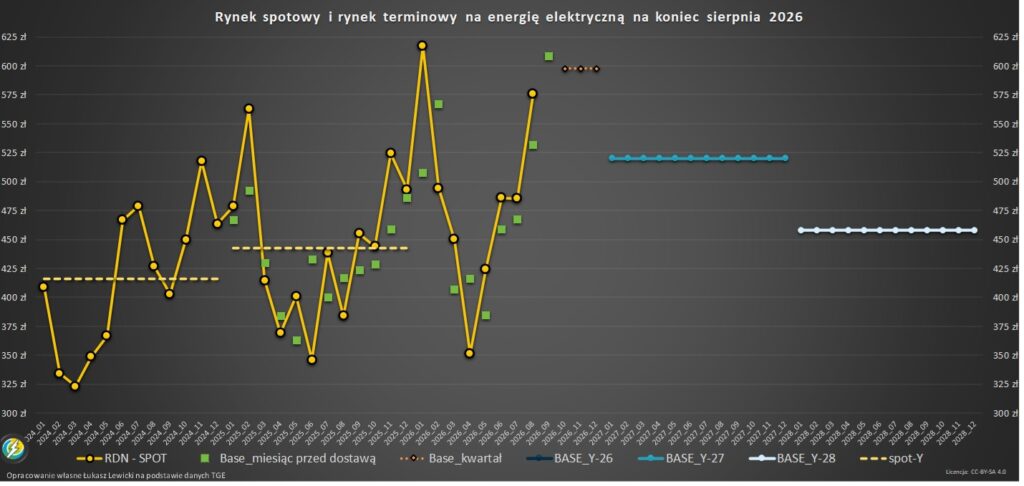
Sierpień przyniósł podwyżki miesiąc do miesiąca na polskim Rynku Dnia Następnego (RDN/Spot). Średnia Rynkowa Cena Energii (RCE), kalkulowana z pierwszego i drugiego fixingu, ukształtowała się na poziomie aż 576 zł/MWh. Miesiąc charakteryzował się ekstremalną zmiennością dobową – najtańsze dni wyceniano w okolicach 310 zł/MWh, podczas gdy w najdroższych momentach pod koniec miesiąca stawki skakały do 770 zł/MWh. Jeśli chcesz wiedzieć jak wygląda inwestycja w MEE i ile on może kosztować zobacz ten artykuł.
To jasny sygnał dla biznesu: firmy, które miały przeświadczenie, że rynek spot jest zawsze najtańszy i nie zabezpieczyły swoich wolumenów w kontraktach długoterminowych (rocznych, kwartalnych czy miesięcznych), zapłaciły w sierpniu olbrzymią premię. Poleganie wyłącznie na stawkach bieżących w momencie, gdy rośnie Cena gazu za MWh w 2026, to finansowe samobójstwo. Właśnie dlatego tak mocno rekomenduję dywersyfikację zakupów i mądre rozłożenie ryzyka w czasie. Ceny energii są tutaj na TGE
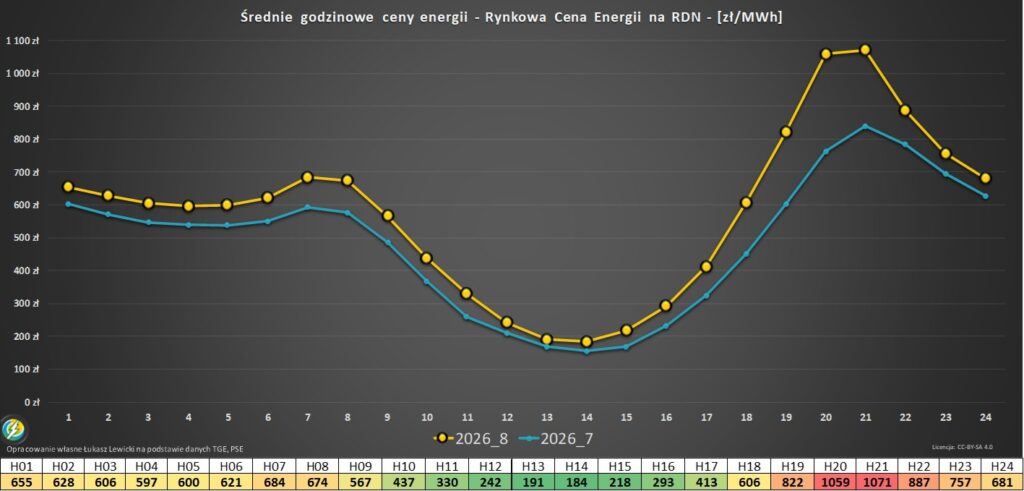
Jeszcze ciekawiej, a zarazem bardziej brutalnie, wygląda struktura kosztów w ujęciu godzinowym. W sierpniu odnotowaliśmy wzrost stawek praktycznie na całej krzywej dobowej względem lipca. Najtańsze godziny przypadały na środek dnia (13-14), gdzie dzięki silnej pracy fotowoltaiki cena oscylowała średnio wokół 200 zł/MWh. Prawdziwy dramat dla nieprzygotowanych odbiorców rozgrywał się jednak w godzinach wieczornych. Pomiędzy 20 a 22 średnia cena energii przekraczała psychologiczną barierę 1000 zł/MWh! To różnica aż pięciokrotna w ciągu zaledwie kilku godzin. Taki kształt profilu cenowego (off-peak kosztujący ponad 100% ceny base, wieczorny szczyt na poziomie 180% base) wyraźnie wskazuje, jak wielki potencjał optymalizacyjny kryje się w umiejętnym zarządzaniu poborem mocy w zakładzie produkcyjnym.
Ogromną szansą na redukcję takich kosztów są wielkoskalowe magazyny energii. Systemy te potrafią ładować się podczas najtańszych godzin południowych i oddawać energię do zakładu (lub do sieci) w trakcie najdroższych szczytów wieczornych. W Polsce mamy jeszcze sporo do zrobienia w kwestii infrastruktury magazynowej, ale pewne jest, że w ciągu najbliższych 3-4 lat rynek ten będzie dynamicznie rósł. Przeczytaj również -> https://naszrynekenergii.pl/godzinowe-ceny-energii-kiedy-ladowac-samochod-elektryczny/
Rynki terminowe energii – jak wyceniają przyszłość?
Na giełdzie kontraktów terminowych (TGE) wyraźnie widać było obawy o nadchodzący sezon grzewczy. Wykonanie kontraktu miesięcznego na sierpień (który w lipcu handlował się po ok. 530 zł/MWh) okazało się tańsze niż faktyczny rynek spot (576 zł/MWh), co oznacza, że firmy zabezpieczające pozycje z wyprzedzeniem zaoszczędziły ponad 40 zł na każdej megawatogodzinie.
Stawki na przyszłe okresy dostaw, ukształtowane na koniec sierpnia, prezentowały się następująco:
- Wrzesień 2026: wyceniany na poziomie 608 PLN/MWh.
- Cały czwarty kwartał (Q4) 2026: na poziomie 600 PLN/MWh.
- Kontrakt na przyszły rok (CAL27 BASE): wyceniany pod koniec sierpnia na około 520 PLN/MWh
- Kontrakt pasmowy na rok 2028: około 465 PLN/MWh, co sygnalizuje występowanie tzw. backwardation
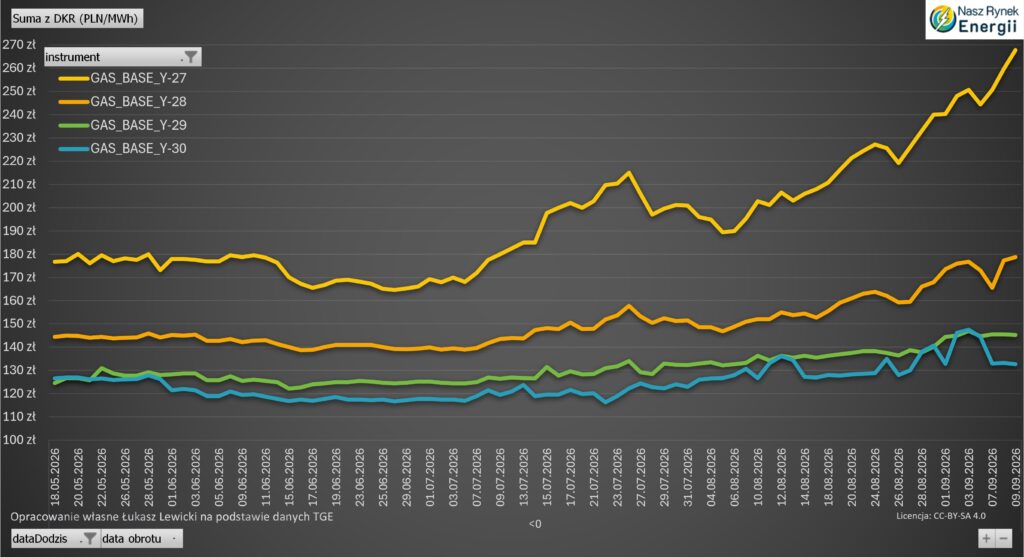
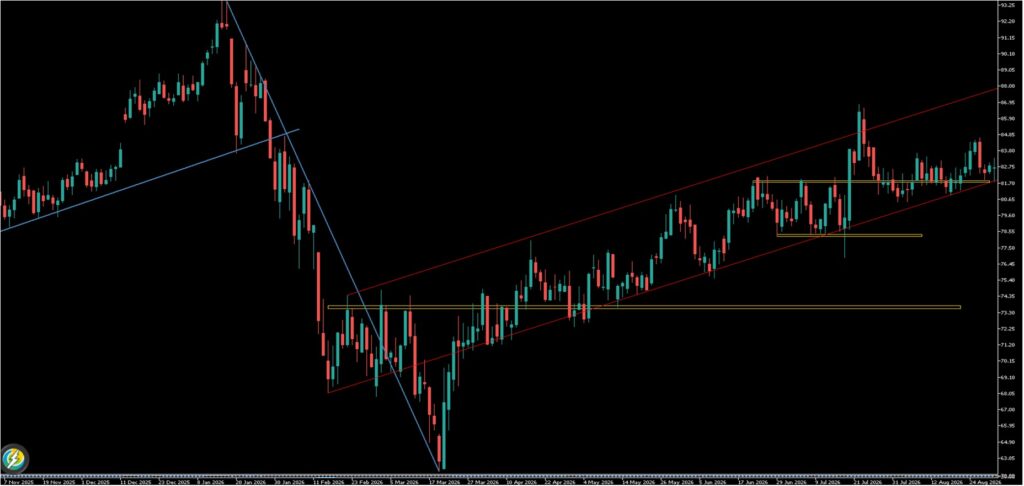
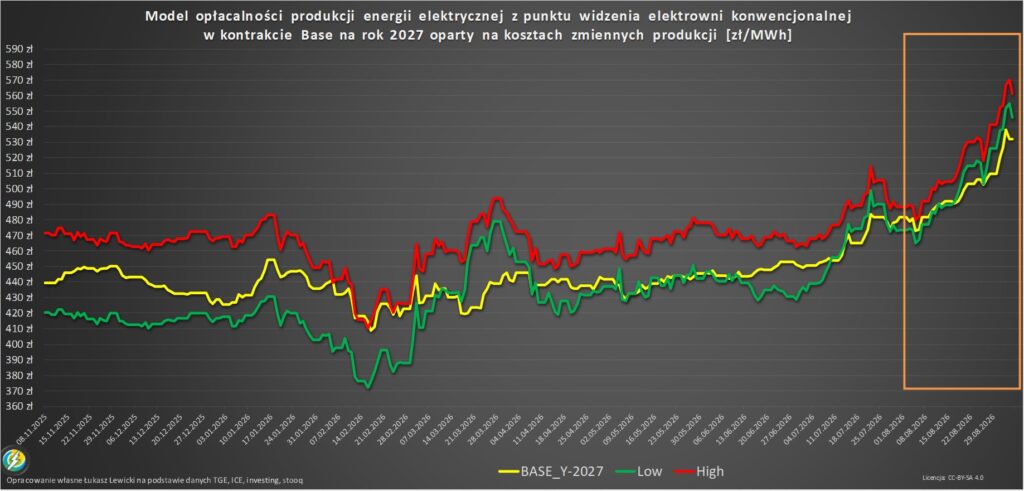
Analizując te dane i widząc, jak dynamicznie zachowuje się Cena gazu za MWh w 2026, przedsiębiorstwa powinny korzystać z profesjonalnych modeli opłacalności produkcji. W moich analizach doradczych stosuję model, który wyznacza próg podaży (tzw. czerwone i zielone linie trendu). W drugiej połowie sierpnia, gdy cena rynkowa energii na 2027 rok (żółta linia) spadła poniżej dolnego progu, niemal natychmiast wygenerowało to presję i powrót na ścieżkę dynamicznych wzrostów. Obserwacja takich wskaźników drastycznie zwiększa skuteczność decyzyjną podczas zakupów hurtowych dla firm.
Struktura wytwarzania: miks energetyczny w sierpniu 2026
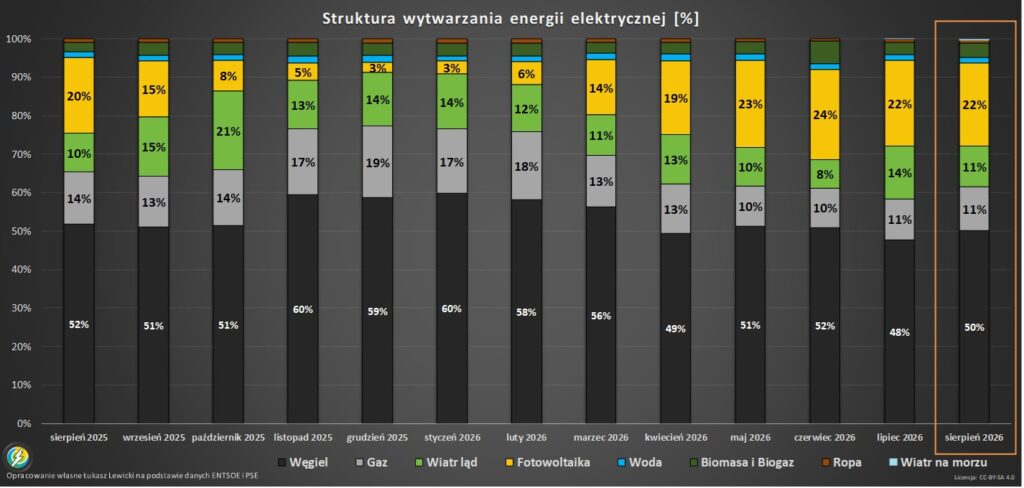
Mimo rozwijającej się transformacji, Polska wciąż pozostaje silnie uzależniona od paliw stałych, co determinuje nasze koszty systemowe. Sierpień przyniósł nam jednak pewne przetasowania. W kontekście wolumenu generowanej energii do sieci, odnawialne źródła umacniają swoją pozycję.
Wielkość produkcji w strukturze wytwarzania energii w Polsce (sierpień 2026):
- Węgiel kamienny: 4,4 TWh (niekwestionowany lider zestawienia).
- Fotowoltaika: 2,9 TWh (znakomite drugie miejsce).
- Węgiel brunatny: 2,3 TWh.
- Gaz ziemny: 1,5 TWh.
- Wiatr na lądzie: 1,4 TWh.
Na szczególną uwagę zasługuje również pierwsza zauważalna obecność wiatru na morzu (offshore), z którego do krajowej sieci trafiło około 52 GWh energii. To wyraźny sygnał, że nowe turbiny morskie są sukcesywnie podłączane, testowane i synchronizowane z siecią elektroenergetyczną, a z miesiąca na miesiąc wolumeny te będą dynamicznie przyrastać.
Z kolei w ujęciu procentowym, miks energetyczny za sierpień zaprezentował się następująco:
- Węgiel kamienny i brunatny: łącznie równe 50% udziału (jest to lekki spadek w ujęciu rok do roku).
- Fotowoltaika (PV): 22% udziału (wzrost o 2 punkty procentowe względem ubiegłego roku).
- Gaz ziemny: 11,5% udziału w Polsce (dla porównania, rok temu w sierpniu było to 12,8%, a w lipcu bieżącego roku 10,2%). Spadek ten był celowym zabiegiem rynkowym – droga Cena gazu za MWh w 2026 ograniczała rentowność bloków gazowych, przez co naturalnie zsuwano je w hierarchii uruchamiania na rzecz tańszych rozwiązań.
- Wiatr na lądzie: udział wzrósł o 1 punkt procentowy względem sierpnia ubiegłego roku, choć zanotowano spadek w stosunku do rewelacyjnego, wietrznego lipca.
Zapotrzebowanie i zaskakujący bilans handlowy z zagranicą
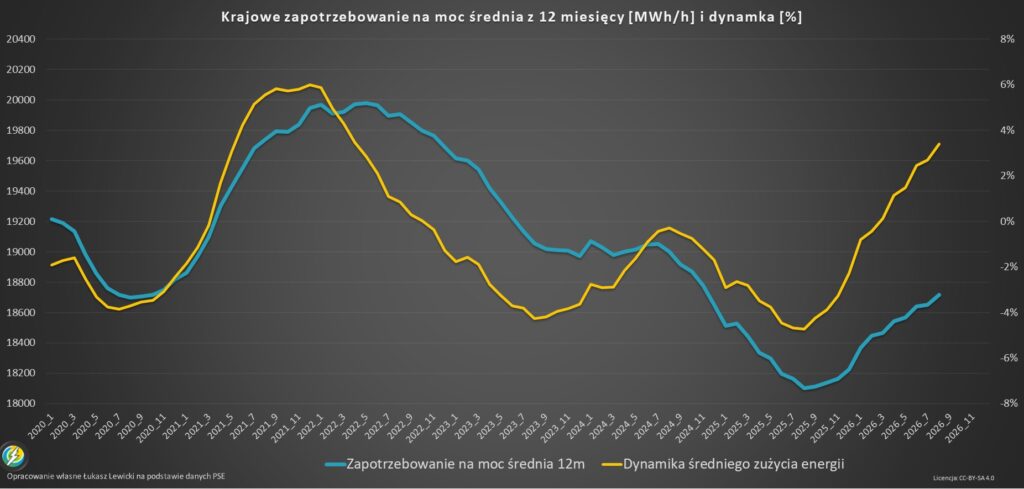
Aby pełniej zrozumieć rynkowe wyceny, warto spojrzeć na wolumeny fizyczne. Średnie zapotrzebowanie na moc w polskim systemie wyniosło w sierpniu 17,2 GW. Był to spadek w porównaniu z lipcem (zgodny z sezonowością, najprawdopodobniej oznaczający tegoroczny dołek popytowy), jednak w ujęciu rok do roku zanotowaliśmy wzrost. Zwiększona dynamika popytu, oscylująca na poziomie około 3,5% na plusie, to ważny czynnik fundamentalny sugerujący przestrzeń do dalszych podwyżek cen, na który jako analityk zawracam szczególną uwagę przy doradztwie.
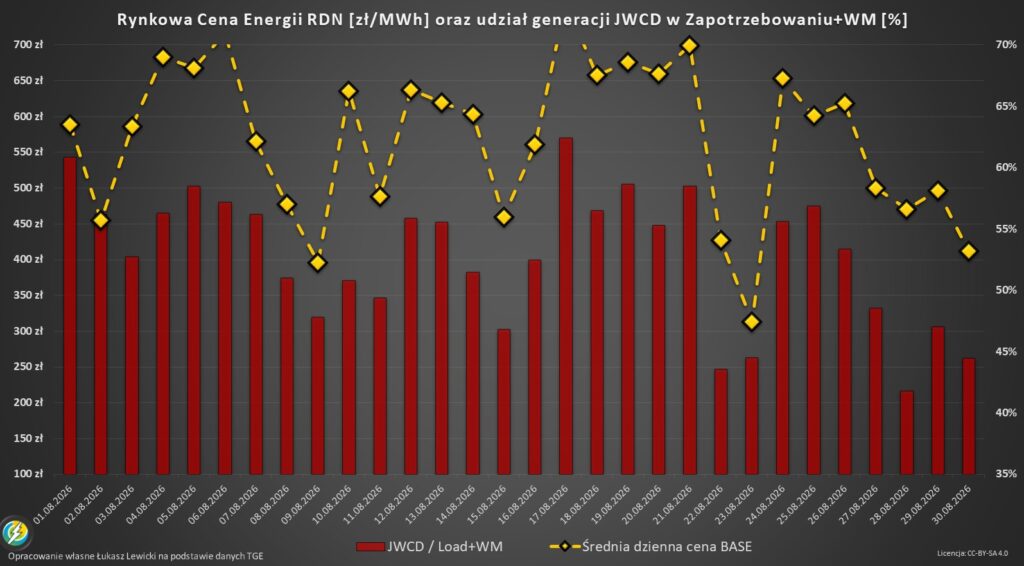
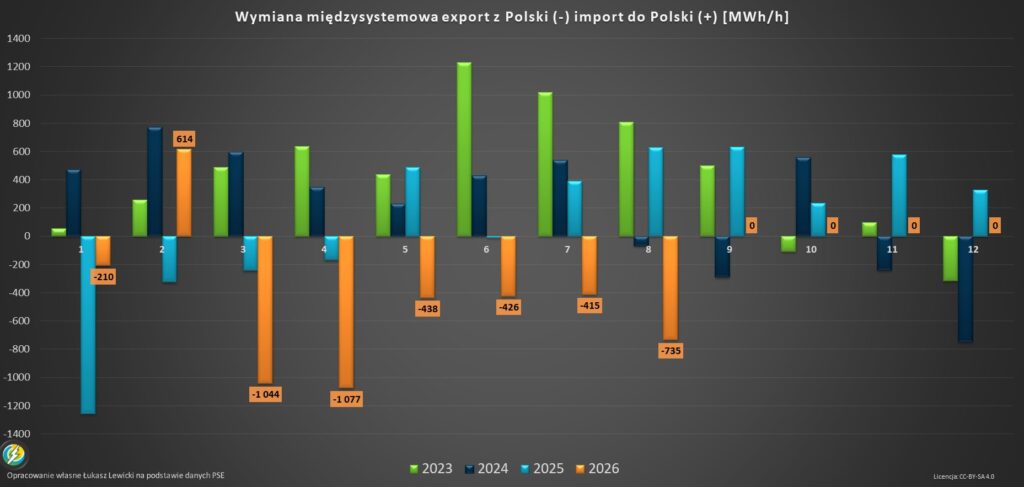
Zdumiewająco przedstawiają się natomiast statystyki wymiany międzysystemowej. Sierpień był już szóstym miesiącem z rzędu, w którym Polska była eksporterem netto energii elektrycznej. Średnio w każdej godzinie eksportowaliśmy około 735 MW energii. To drastyczna zmiana w porównaniu do ubiegłego roku, kiedy to importowaliśmy netto blisko 600 MW w każdej godzinie. Ten gigantyczny zwrot (bilans zmieniony o ponad 1300 MW na godzinę) działa silnie prowzrostowo na polskim rynku, ponieważ wypycha energię za granicę, wymuszając uruchamianie droższych bloków węglowych i gazowych u nas w kraju, co ponownie wystawia nas na ryzyko, które kreuje wysoka Cena gazu za MWh w 2026 w Europie.
Wiatr ratuje budżety, fotowoltaika bije rekordy
Odnawialne źródła energii miały kluczowy wpływ na mitygowanie wzrostów cen rynkowych. Korelacja między wielkością generacji OZE a dobową ceną energii wyniosła imponujące minus 76% – co oznacza, że im więcej zielonej energii pracowało w systemie, tym rachunki firm stawały się niższe. Na przykład, w dniach 17 i 31 sierpnia, przy udziale OZE wynoszącym jedynie 24%, ceny szybowały pod 760 zł/MWh. Gdy udział ten wzrastał do 47-50%, cena spadała poniżej 400 zł/MWh. Choć udział OZE w zapotrzebowaniu nie był w sierpniu głównym czynnikiem determinującym ogólny kierunek (spadł on bowiem o 2% m/m w Polsce i 0,4% w Niemczech), to jego obecność chroniła przed absolutnymi ekstremami. Łącznie w Polsce udział zielonej energii utrzymał się na bardzo przyzwoitym poziomie około 37% zapotrzebowania.
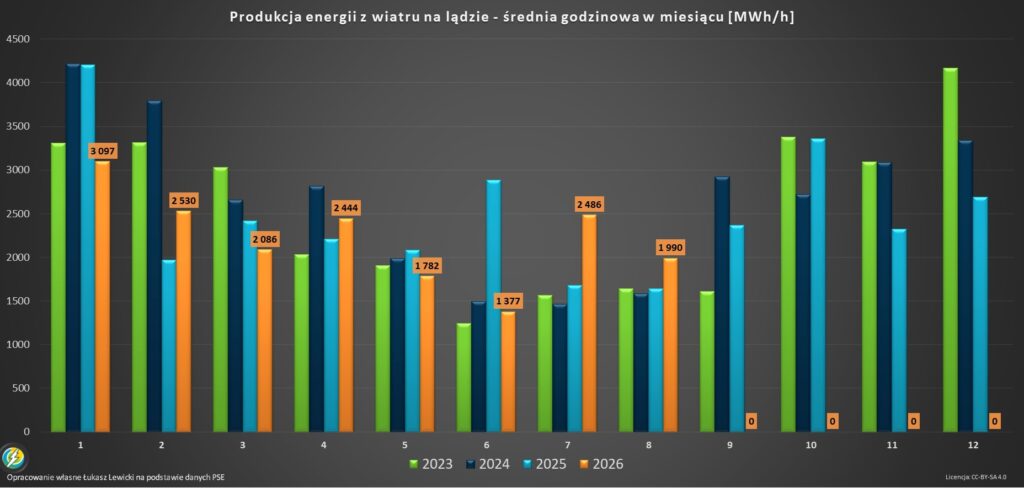
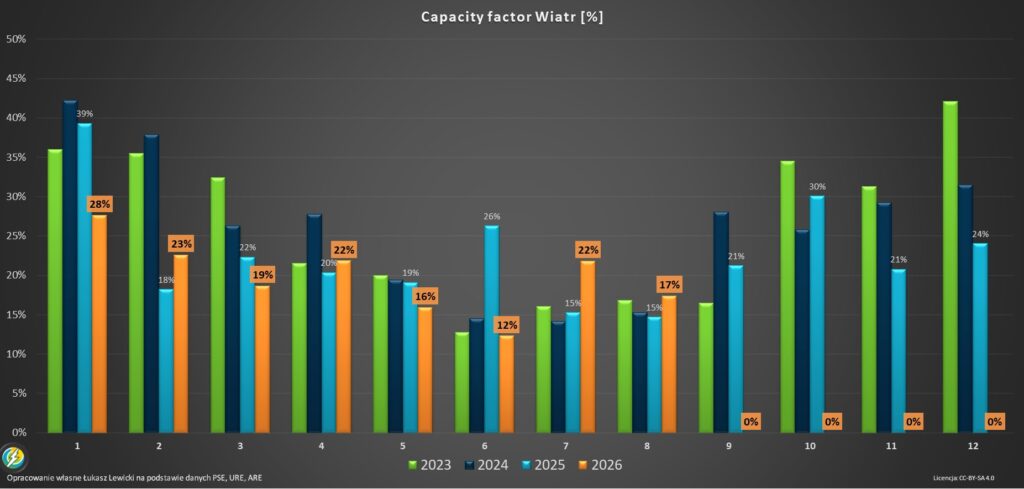
Energetyka wiatrowa na lądzie wypracowała w sierpniu solidny wynik na poziomie 1990 MW średnio w każdej godzinie. Wskaźnik efektywności (capacity factor) wyniósł 17%, co jest najlepszym rezultatem od 3-4 lat w tym miesiącu. Profil produkcji wiatrowej bardzo trafnie wpisał się w wysokie rynkowe ceny – wskaźnik opłacalności profilu (capture rate) osiągnął niemal 98% ceny base. Koszt profilu był marginalny i wyniósł ledwie 10 zł/MWh poniżej ceny base, co uczyniło sierpień wyjątkowo rentownym miesiącem dla operatorów farm wiatrowych, opartym o ponad 11,3 GW zainstalowanej mocy. Należy jednak zaznaczyć, że w ujęciu 12-miesięcznym produkcja z wiatru wciąż pozostaje w trendzie spadkowym ze względu na relatywnie słabe warunki atmosferyczne i redysponowanie. Skala wymuszonych wyłączeń (redysponowanie nierynkowe) utrzymała się jednak w normie i wyniosła około 30 GWh.
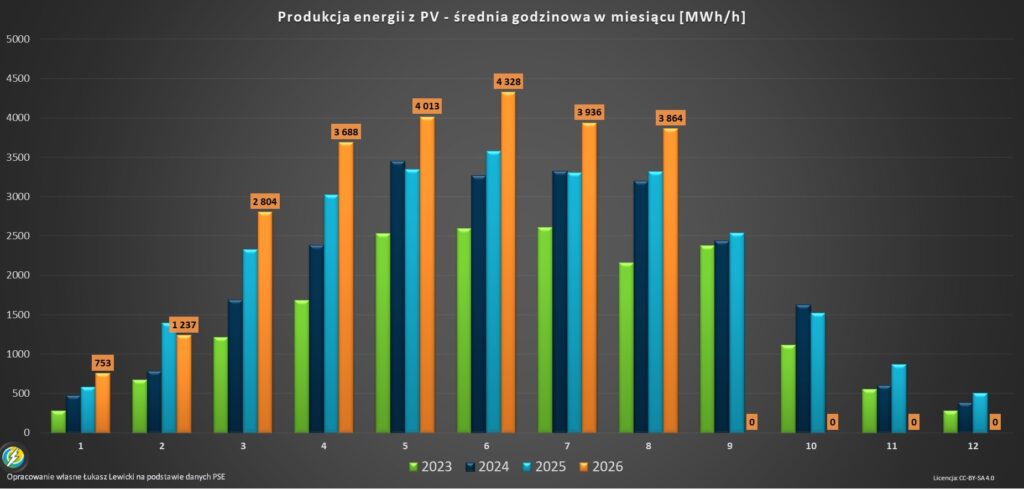
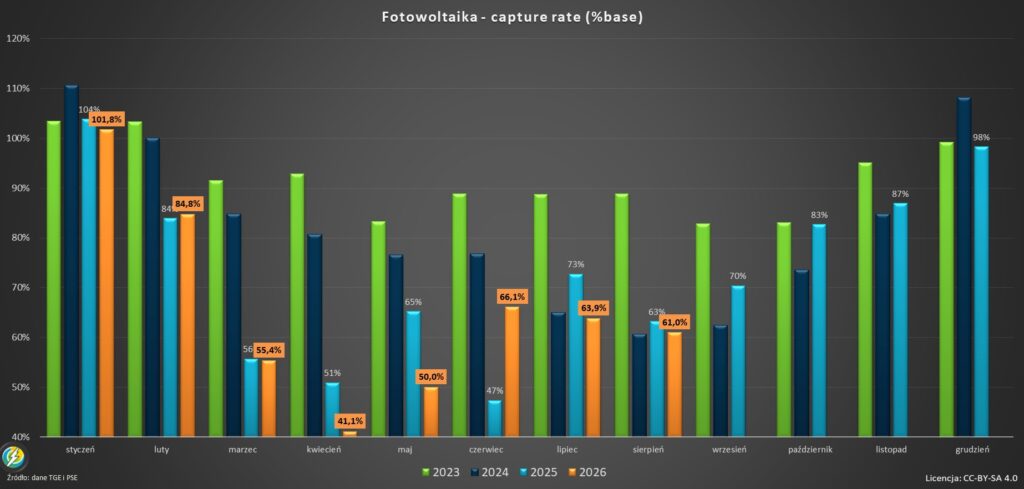
Z kolei fotowoltaika kontynuuje swój gigantyczny wzrost mocy zainstalowanej, która zbliża się do granicy 28 GW. Średnia produkcja godzinowa wyniosła znakomite 3,8 GW przy współczynniku wykorzystania mocy (capacity factor) rzędu 13,8%. Ze względu na dużą podaż w południe, PV osiągnęło wskaźnik capture rate na poziomie około 61% względem podstawowej ceny base, jednak przy wysokich cenach giełdowych pozwoliło to tej technologii wygenerować stawkę ponad 300 zł/MWh. Wysoki udział fotowoltaiki, kosztującej rynek tzw. kosztem profilu w wysokości ok. 230 zł/MWh, miał jednak swoją technologiczną cenę – nierynkowe redukcje mocy osiągnęły 155 GWh, co stanowi wzrost o ponad 50% w stosunku do zeszłorocznych 101 GWh. Największe problemy z bilansowaniem występowały w godzinach od 11 do 15 (cięcia dla PV i wiatru) oraz nad ranem między 1:00 a 6:00 (odcięcia turbin wiatrowych). Bardzo ważny temat dla Deweloperów OZE to nowa ustawa sieciowa UC84 – sprawdź zmiany
Mimo tak ogromnych wolumenów dostarczanych przez instalacje wiatrowe i słoneczne, konwencjonalne elektrownie polskie i tak musiały dostarczyć do systemu aż 9550 MW średnio w każdej godzinie (wzrost o 600 MW miesiąc do miesiąca). Przy takim popycie na źródła termalne to jasne, że wysokie stawki węgla i wyższa wycena na giełdach określających, jaka będzie Cena gazu za MWh w 2026 w Unii Europejskiej, błyskawicznie podniosły ogólne koszty hurtowe energii nad Wisłą.
Cena gazu za MWh 2026 i Stan napełnienia magazynów
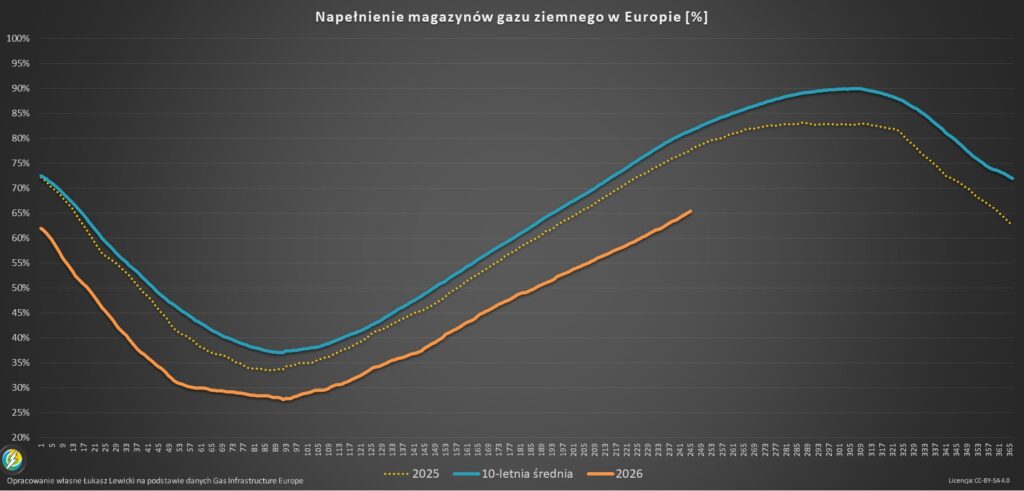
Sytuacja w europejskich podziemnych magazynach gazu ziemnego stanowi pod koniec lata jeden z najbardziej niepokojących fundamentów dla całej branży energetycznej. Na koniec sierpnia średni poziom napełnienia instalacji magazynowych w Unii Europejskiej wynosił zaledwie 64%, co w zestawieniu z pięcioletnią średnią historyczną dla tego okresu (wynoszącą 80%) tworzy głęboki, 16-punktowy deficyt. Niskie stany zapasów są szczególnie widoczne w największej gospodarce Europy – w Niemczech magazyny były zapełnione na koniec miesiąca zaledwie w 52%, co w porównaniu z ubiegłorocznym poziomem 71% pokazuje ogromną skalę zaległości realizacyjnych. Wyjątkiem na tej mapie jest Polska, gdzie poziom zatłoczenia magazynów osiągnął bardzo wysokie 90-91%. Należy jednak z całą mocą podkreślić, że wysoki stan krajowych magazynów nie izoluje polskiego przemysłu od podwyżek cen. Polska jest bezpośrednim odbiorcą wycen kształtowanych na niemieckim rynku oraz w hubie TTF, przez co globalny i europejski bilans paliwowy arbitrażuje krajowe wyceny hurtowe.
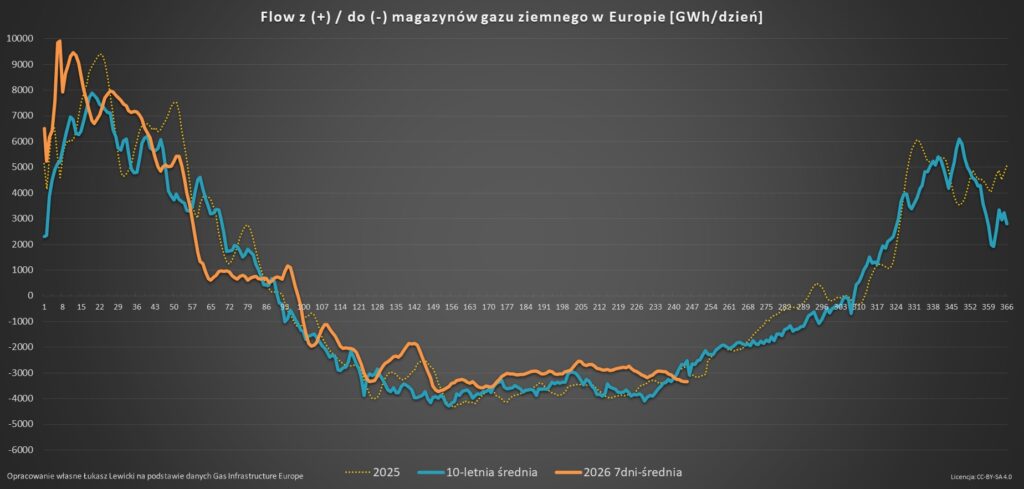
Samo tempo zatłaczania błękitnego paliwa do magazynów w pierwszej połowie sierpnia było wyjątkowo wolne i wynosiło zaledwie około 3000 GWh dziennie. Skumulowane przepływy wolumenów do zbiorników od początku sezonu napełniania ukształtowały się na poziomach drastycznie niższych od średniej dziesięcioletniej (skumulowane napełnienie rzędu 325 TWh). Przyczyną tego stanu rzeczy była specyficzny układ krzywej terminowej, gdzie ceny gazu na rynku bieżącym były zbliżone do wycen zimowych, co nie stwarzało dla uczestników rynku zachęt ekonomicznych do kupowania drogiego surowca na spocie i płacenia za jego magazynowanie. Dopiero w drugiej połowie sierpnia, pod wpływem rosnących stawek giełdowych, dzienne tempo zatłaczania przyspieszyło i przewyższyło średnią dziesięcioletnią. Kontynuacja tego dynamicznego trendu we wrześniu jest absolutnie konieczna, aby Europa zdołała zgromadzić bezpieczne rezerwy przed sezonem zimowym, co jednak będzie wymagało dalszego utrzymywania wysokich premii cenowych na giełdach.
Zbuduj przewagę zakupową i zacznij oszczędzać
Podsumowując bieżące zawirowania rynkowe, wniosek dla kadry zarządzającej jest jeden: pasywne kupowanie energii „z dnia na dzień” czy „na chwilę przed końcem umowy” to gotowy przepis na katastrofę finansową przedsiębiorstwa. Rynek jest podatny na ekstremalną zmienność cen dobowych, ryzyka geopolityczne i niestabilność bazy surowcowej. Mając pełen wgląd w zaprezentowane tutaj dane makro i mikroekonomiczne, nie musisz godzić się na rosnące rachunki za energię elektryczną czy gaz ziemny.
Gdy rynek rośnie, kluczowa staje się dywersyfikacja i wiedza. Jeśli chcesz zobaczyć, czy w Twojej firmie można zoptymalizować zakupy prądu, wdrożyć dynamiczne zarządzanie kosztami i zbudować nowoczesną, efektywną strategię zakupową, zapraszam serdecznie do kontaktu. Znajdziesz mnie na platformie LinkedIn, pod adresem mailowym oraz oczywiście na moim blogu: naszynekenergii.pl. Skuteczna optymalizacja zaczyna się DZIŚ.
Jako ekspert w doradztwie energetycznym pomagam firmom nawigować po tych wzburzonych wodach. Analizuje profile zużycia, wdrażamy strategie zakupowe i pomagamy w doborze rozwiązań, które realnie obniżają rachunki dla firm. Porozmawiajmy o konkretnych strategiach dla Twojego biznesu. 🤝Napisz do mnie lub zadzwoń.