Jak przygotować firmę na nową erę w systemie eu ets
Cześć! Dzisiaj poruszymy temat, który spędza sen z powiek wielu dyrektorom finansowym, właścicielom firm oraz szefom operacyjnym w Polsce. Chodzi o unijny system handlu emisjami, znany szerzej jako EU ETS. Jeśli do tej pory wydawało Ci się, że opłaty za emisję dwutlenku węgla to zmartwienie wyłącznie państwowych gigantów energetycznych, wielkich elektrowni węglowych czy hut stali – to nie jest to prawda. Rewizja dyrektywy EU ETS ma spory wpływ na opłaty CO2 i o tym wpływie poniżej w tekście. Zapraszam
Komisja Europejska przedstawiła projekt głębokiej reformy dyrektywy o handlu emisjami w horyzoncie do 2040 roku. Przeanalizowałem ten dokument od deski do deski i powiem Ci wprost: to nie jest drobna zmiana przecinków przy biurku unijnego urzędnika. Mamy do czynienia z fundamentalnym zwrotem w europejskiej polityce klimatyczno-energetycznej tej dekady. Ta zmiana przełoży się bezpośrenio na koszty prowadzenia Twojego biznesu, rachunki za prąd i ciepło, wywóz odpadów, a nawet transport towarów. Jednak tam, gdzie jedni widzą wyłącznie rosnące obciążenia, dobrze przygotowany przedsiębiorca potrafi dostrzec ogromne szanse na zbudowanie przewagi konkurencyjnej.
W dzisiejszym, bardzo szczegółowym wpisie przeanalizujemy dokładnie, co oznacza nowa reforma, dokąd zmierzają ceny uprawnień, jakie miliardowe fundusze czekają na odważne firmy i co krok po kroku musisz zrobić w swoim przedsiębiorstwie, aby nie dać się zaskoczyć. Zaparz sobie dobrą kawę, bo przed nami solidna dawka twardej wiedzy i konkretnych wyliczeń!
Jako ekspert w doradztwie energetycznym pomagam firmom nawigować po tych wzburzonych wodach. Analizuje profile zużycia, wdrażamy strategie zakupowe i pomagamy w doborze rozwiązań, które realnie obniżają rachunki dla firm. Porozmawiajmy o konkretnych strategiach dla Twojego biznesu. 🤝Napisz do mnie lub zadzwoń.
Nowe ramy prawne i unijny cel redukcyjny na poziomie 90%
Zacznijmy od samych fundamentów legislacyjnych, bo to one wyznaczają kierunek, z którego nie ma już odwrotu. Unia Europejska stawia sprawę wyjątkowo jasno: nowa propozycja nakłada prawnie wiążący cel redukcji emisji gazów cieplarnianych netto o 90% do 2040 roku w porównaniu z poziomami z 1990 roku. To kluczowy przystanek w drodze do osiągnięcia całkowitej neutralności klimatycznej w 2050 roku.
Warto bardzo dokładnie przyjrzeć się wewnętrznej strukturze tego celu, bo tu kryje się haczyk. Założenie 90% redukcji netto oznacza, że:
- Co najmniej 85 punktów procentowych musi pochodzić z realnej, bezwzględnej obniżki emisji krajowych (tzw. redukcja domestic).
- Maksymalnie 5 punktów procentowych celu może zostać pokryte poprzez techniczne i naturalne mechanizmy pochłaniania CO2.
Nie ma tutaj zatem mowy o żadnej „kreatywnej księgowości” czy kupowaniu tanich papierowych offsetów z drugiego końca świata. Trzeba po prostu fizycznie emitować mniej dwutlenku węgla w zakładach produkcyjnych i elektrowniach. Planowana rewizja dyrektywy EU ETS opłaty CO2 mocno powiąże z realnymi wskaźnikami emisyjności.
Od momentu uruchomienia systemu w 2005 roku sektory nim objęte – energetyka, ciepłownictwo systemowe oraz przemysł energochłonny – ograniczyły swoje emisje o ponad 50%. Jednak nowa rewizja całkowicie zmienia charakter unijnego rynku. EU ETS przestaje być jedynie mechanicznym biczem finansowym nakładającym kary. Ma stać się potężnym, unijnym instrumentem inwestycyjnym, który stymuluje głęboką elektryfikację, wdrożenie odnawialnego wodoru oraz komercjalizację technologii wychwytywania i magazynowania dwutlenku węgla (CCUS).
Liniowy współczynnik redukcji (lrf), czyli jak szybko skurczy się podaż
Aby zrozumieć, co stanie się z cenami na giełdzie, musimy przyjrzeć się parametrowi, który steruje kranikiem z podażą uprawnień do emisji. Jest nim tzw. liniowy współczynnik redukcji (Linear Reduction Factor – LRF). Mówiąc najprościej: to roczne tempo, w jakim z rynku wycofuje się nowo wydawane pozwolenia na emisję.
Dotychczasowy LRF, ustalony w reformie z 2023 roku na poziomie 4,3% (oraz 4,4% w latach 2028–2030), był projektowany z myślą o celu na rok 2030. Gdyby jednak utrzymano tak agresywne tempo wycofywania uprawnień po 2030 roku, doszłoby do sytuacji krytycznej. Pula wydawanych uprawnień spadłaby do okrągłego zera już w okolicach 2040 roku! Oznaczałoby to natychmiastowy zawał płynnościowy dla przemysłu, który po prostu nie zdążyłby wdrożyć nowych technologii w tak krótkim czasie.
W odpowiedzi na to zagrożenie w projekcie reformy zaproponowano elastyczniejszą, dwuetapową trajektorię LRF po 2030 roku:
- 3,7% rocznie w latach 2031–2035,
- 1,7% rocznie w latach 2036–2040.
Taka konstrukcja gwarantuje, że nowe uprawnienia do emisji będą nadal wydawane na rynku w latach 40. XXI wieku. Zapewnia to przedsiębiorstwom przewidywalny horyzont czasowy, chroni rynek przed gwałtownym brakiem podaży, a jednocześnie sprawia, że nadchodząca rewizja dyrektywy EU ETS opłaty CO2 utrzyma na stałym, odczuwalnym dla biznesu poziomie.
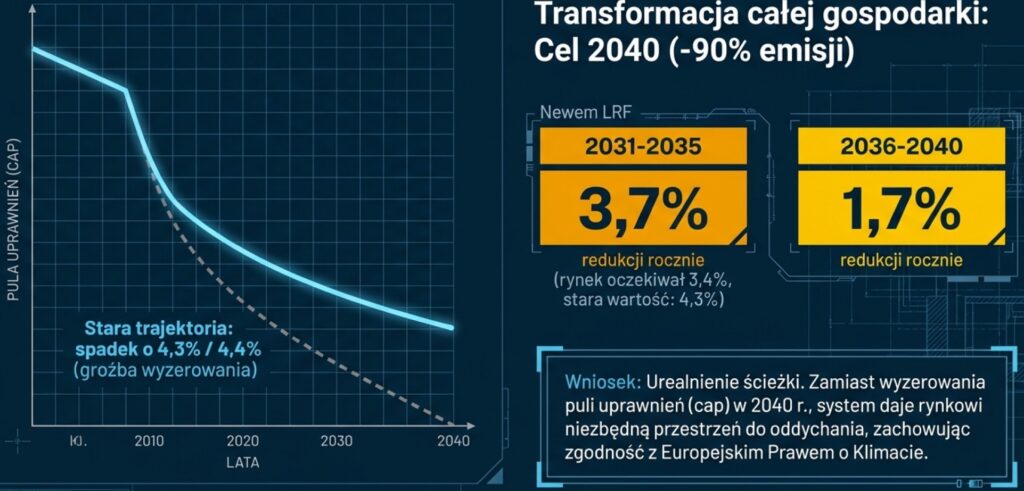
nowa trajektoria lrf w latach 2028–2040
- 2028–2030: 4,4% (przyspieszona redukcja w celu realizacji celu 2030)
- 2031–2035: 3,7% (nowa trajektoria i etapu reformy)
- 2036–2040: 1,7% (stabilizacja podaży nowo wydawanych uprawnień w latach 40.)
Wpływ na rynkowe ceny co2
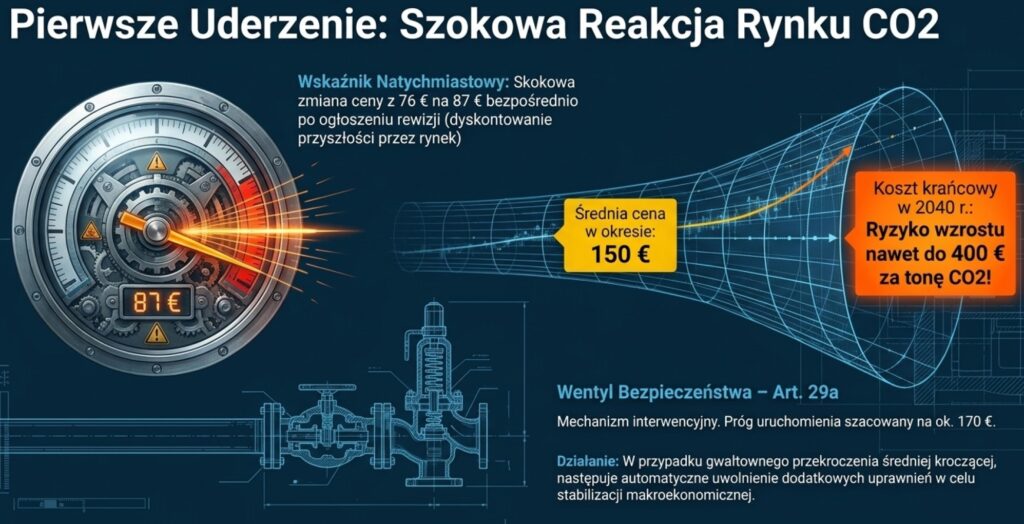
Rynek giełdowy zareagował na ogłoszenie tych propozycji błyskawicznie. W momencie publikacji projektu cena uprawnień EUA skoczyła z poziomu około 76 EUR do 87 EUR za tonę. Cena CO2 przekłada się automatycznie na ceny energii – Moją analizę rynku energii z poprzedniego miesiąca znajdziesz tutaj -> Podsumowanie cen energii z poprzedniego miesiąca.
Dlaczego zobaczyliśmy tak gwałtowny skok? Analitycy rynkowi i inwestorzy spodziewali się znacznie łagodniejszego wskaźnika LRF – rynkowy konsensus oscylował wokół 3,4%. Wartość 3,7% Zaproponowana przez Komisję została zinterpretowana jako wciąż bardzo ambitna i realnie ograniczająca przyszłą podaż pozwoleń.
Spójrzmy na prognozy długoterminowe, które powinny znaleźć się w każdym biznesplanie. Oficjalny dokument oceny skutków regulacji (Impact Assessment) unika podawania bezpośrednich prognoz cenowych na poszczególne lata, co tworzy pewien szum informacyjny. Jednak z zaawansowanych modeli analitycznych (w tym z uznanego modelu PRIMES) wyczytać można średnią cenę CO2 na poziomie 150 EUR za tonę w całym horyzoncie rozliczeniowym.
Co więcej, koszt krańcowy redukcji emisji w scenariuszach modelowych w 2040 roku osiąga poziom około 400 EUR za tonę (w cenach stałych z 2020 roku). Gdyby zaniechano proponowanych w projekcie środków osłonowych, koszty te w modelach teoretycznych mogłyby skakać do niewyobrażalnych poziomów 600–800 EUR/t. Każdy szef finansów widzi jasno: rewizja dyrektywy EU ETS opłaty CO2 wywinduje do poziomów, przy których brak inwestycji proekologicznych staje się prostą drogą do utraty rentowności. Ceny CO2 są np na stronie Investing.
Mechanizmy stabilizujące i ryzyko szoków cenowych
Ceny uprawnień EUA nie powstają w próżni. Rynek wycenia skomplikowaną zależność między regulacjami a realiami na rynku surowców energetycznych. Kluczowym czynnikiem prowzrostowym dla cen CO2 pozostaje sytuacja na rynku węgla, ropy naftowej i gazu ziemnego.
Zasada działania tego mechanizmu jest prosta i warto o niej pamiętać:
- W warunkach wzrostu cen ropy lub ograniczeń w dostawach gazu ziemnego, elektrownie oraz zakłady przemysłowe zastępują gaz tańszym w danej chwili węglem.
- Ponieważ emisyjność węgla jest niemal dwukrotnie wyższa niż gazu w przeliczeniu na jednostkę wyprodukowanej energii, generuje to natychmiastowy skok popytu na uprawnienia ETS.
- Rosnący popyt wywołuje presję na wzrost cen na giełdzie, co potęgowane jest przez aktywność funduszy inwestycyjnych traktujących EUA jako aktyw spekulacyjny.
Wiele osób pyta mnie: a co z wentylami bezpieczeństwa? Czy Unia nie ma mechanizmów chroniących przed szaleństwem cenowym?
Istnieje Artykuł 29a dyrektywy ETS, który nakazuje uwolnienie dodatkowej puli uprawnień, gdy ceny rosną zbyt gwałtownie w stosunku do średniej z wcześniejszego okresu. Problem polega na tym, że mechanizm ten jest skonstruowany wyjątkowo sztywno. Przy obecnych cenach rynkowych (ok. 76–80 EUR) próg aktywacji Art. 29a wynosi aż 170 EUR/t! Zanim jakakolwiek rezerwa zostałaby uwolniona, przemysł musiałby przyjąć na klatę potężny szok cenowy.
Dlatego równolegle reformowana jest Rezerwa Stabilności Rynkowej (Market Stability Reserve – MSR), utworzona pierwotnie do ściągania z rynku gigantycznej nadwyżki uprawnień narosłej w poprzednich latach.
luczowe zmiany w rezerwie stabilności rynkowej (msr) po 2030 roku
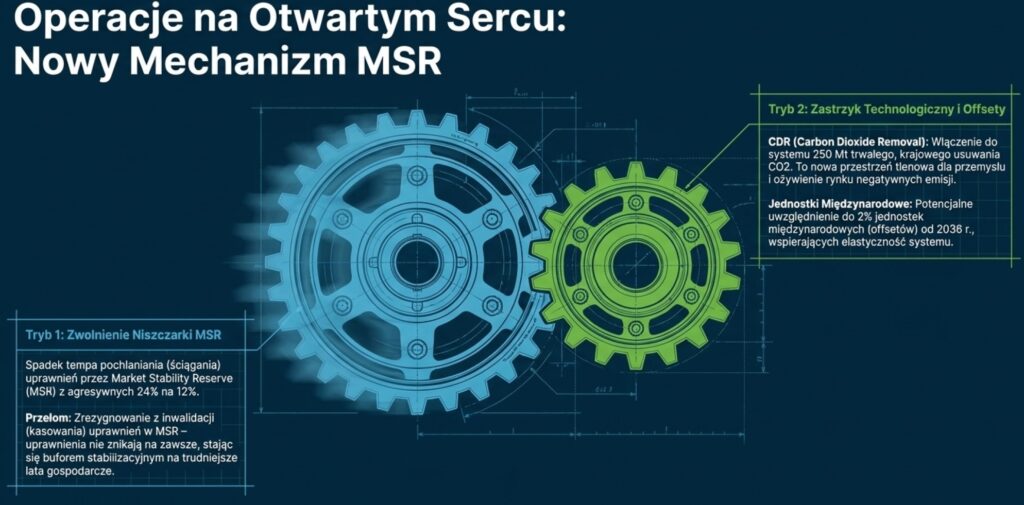
- Obniżenie wskaźnika pochłaniania nadwyżki: Tempo, w jakim MSR ściąga uprawnienia z rynku, zostanie obniżone z obecnych 24% do 12% rocznie. Ma to pozostawić większą płynność bezpośrednio w obrocie giełdowym.
- Zniesienie automatycznej inwalidacji (kasowania) uprawnień: Komisja zaproponowała rezygnację z kasowania uprawnień zgromadzonych w MSR powyżej określonego progu. Rezerwa ma stać się elastycznym buforem podażowym na wypadek kryzysów (choć w Parlamencie Europejskim trwa w tej kwestii zacięty spór).
Włączenie trwałego pochłaniania oraz jednostki międzynarodowe
Głębokim przełomem w nowej architekturze rynku jest wprowadzenie po raz pierwszy realnej elastyczności podażowej poprzez dopuszczenie całkowicie nowych typów jednostek:
- Krajowe trwałe usuwanie dwutlenku węgla (Carbon Dioxide Removal – CDR): Do systemu zostanie dopuszczone do 250 mln ton (Mt) wysokiej jakości, zweryfikowanych krajowych jednostek CDR. Chodzi o zaawansowane technologie, takie jak bezpośredni wychwyt CO2 z powietrza (DACCS) czy wychwyt ze spalania biomasy (BECCS). Wszystkie te jednostki muszą posiadać rygorystyczną certyfikację zgodną z unijnymi ramami CRCF.
- Międzynarodowe jednostki o wysokiej integralności: Od 2036 roku, zgodnie z przepisami Europejskiego Prawa o Klimacie, uruchomiony zostanie instrument pozwalający na wykorzystanie wysokiej jakości jednostek międzynarodowych do limitu 2% łącznej puli. Stworzy to dodatkową przestrzeń emisyjną dla przemysłu bez naruszania głównego celu redukcyjnego.
Wsparcie dekarbonizacji
Przejdźmy teraz do spraw materialnych, czyli do tego, gdzie w tym całym gąszczu przepisów szukać realnych pieniędzy na transformację. Unia Europejska wie, że bez ogromnego wsparcia kapitałowego przemysł energochłonny nie wytrzyma presji cenowej. W ramach Ładu dla Czystego Przemysłu (Clean Industrial Deal) stworzono gigantyczne zaplecze finansowe.
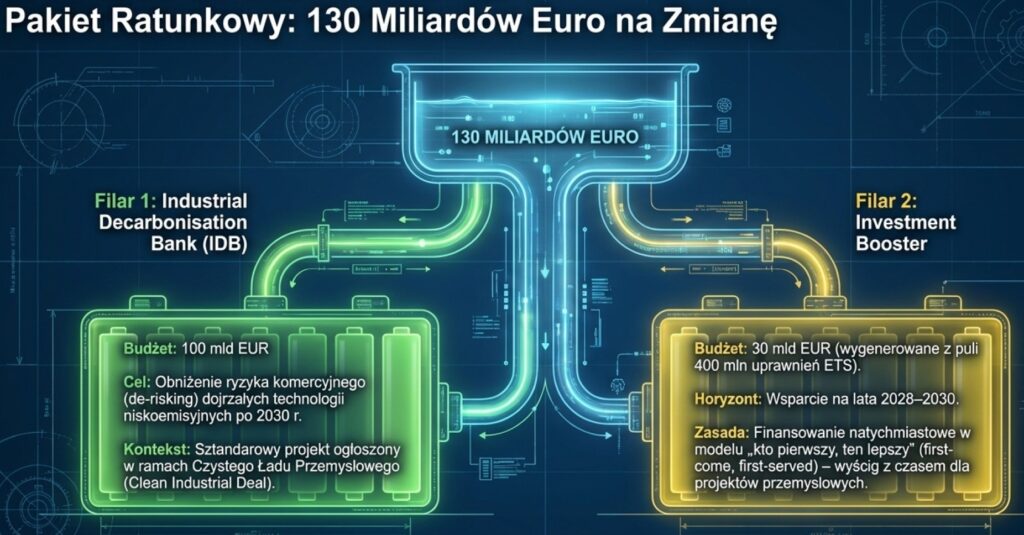
Centralnym punktem nowej architektury jest Industrial Decarbonisation Bank (IDB), czyli Bank Dekarbonizacji Przemysłowej. To dedykowany unijny instrument finansowy z całkowitym budżetem szacowanym na aż 100 miliardów EUR. Jego celem jest komercyjne zdejmowanie ryzyka (de-risking) z zaawansowanych projektów dekarbonizacyjnych w przemyśle oraz redystrybucja dochodów z ETS z powrotem do firm objętych systemem.
Pierwszym etapem działania Banku będzie instrument Investment Booster, uruchamiany w latach 2028–2030 z budżetem 30 miliardów EUR. Środki te zostaną pozyskane ze sprzedaży na aukcjach 400 milionów uprawnień ETS. Pieniądze będą przydzielane według zasady „kto pierwszy, ten lepszy” (first-come, first-served), przy czym zagwarantowano specjalną pulę dedykowaną dla państw o niższym poziomie dochodów.
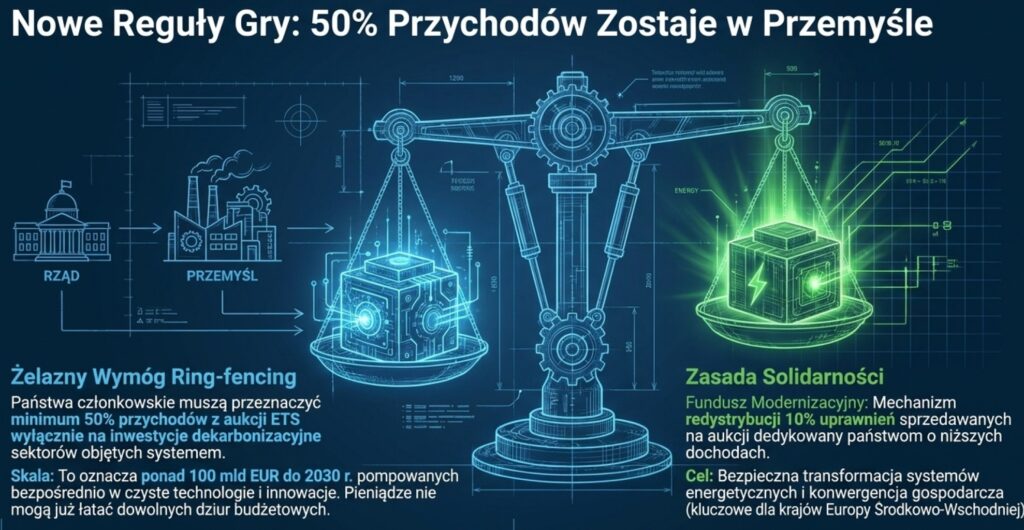
Rewizja przepisów drastycznie zaostrza zasady dla rządów krajowych. Państwa członkowskie zostaną prawnie zobowiązane do przeznaczenia co najmniej 50% swoich dochodów aukcyjnych z ETS bezpośrednio na inwestycje wspierające dekarbonizację sektorów objętych systemem. Szacuje się, że ten wymóg uwolni do 2030 roku w skali całej Unii dodatkowy strumień kapitału przekraczający 100 miliardów EUR.
Do tego dochodzi wzmocniony Fundusz Innowacyjny (skierowany na komercjalizację przełomowych technologii niskoemisyjnych, wodoru i CCUS) oraz Fundusz Modernizacyjny zasilany z rezerwy 10% aukcjonowanych uprawnień. Trafia on do państw o niższym dochodzie (w tym do Polski) na modernizację sieci i ciepłownictwa – przy czym projekt wprowadza twarde zabezpieczenia dotyczące praworządności, uzależniające wypłatę środków od przestrzegania standardów unijnych.
Darmowe alokacje, warunkowość i ochrona przed ucieczką emisji
Jednym z najważniejszych punktów całej reformy jest zmiana zasad przyznawania darmowych przydziałów uprawnień (free allocation), które od lat stanowiły główną tarczę chroniącą przemysł przed ucieczką produkcji poza granice UE (tzw. carbon leakage).
Oto jak wygląda harmonogram ochrony do 2038 roku:
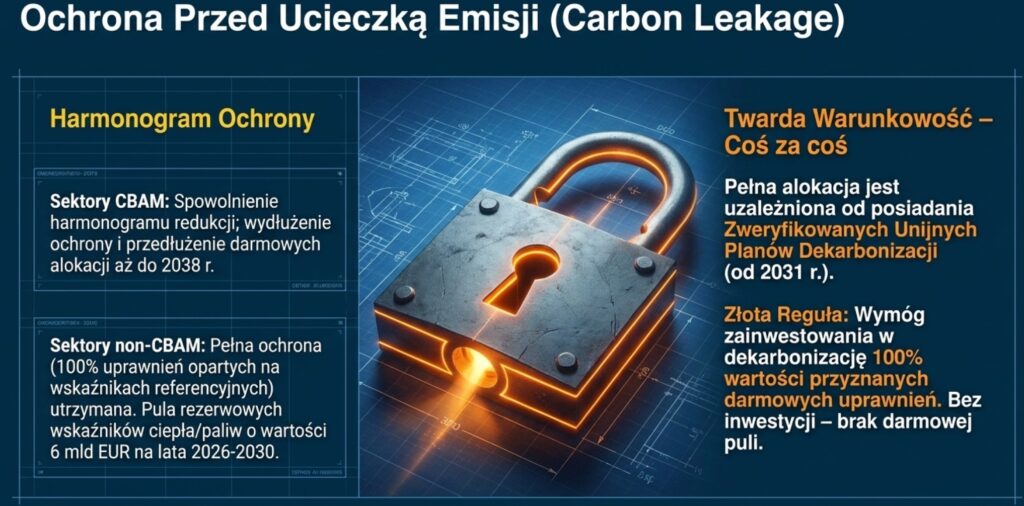
- Sektory nieobjęte mechanizmem CBAM: Dla branż narażonych na ucieczkę emisji, które nie zostały objęte granicznym podatkiem węglowym CBAM, pełne ramy ochrony w oparciu o wskaźniki referencyjne (benchmarks) zostały przedłużone aż do 2038 roku. Firmy te będą mogły otrzymywać do 100% darmowych uprawnień według zaktualizowanych wskaźników emisyjności.
- Sektory objęte CBAM (stal, cement, nawozy, aluminium, chemia): Wycofywanie darmowych uprawnień zostanie powiązane ze stopniowym wdrażaniem opłat CBAM dla importu, przy czym ścieżka ta została złagodzona i również wydłużona do 2038 roku, aby zapobiec lukom w ochronie konkurencyjności.
- Ciepłownictwo systemowe: W 2030 roku instalacje ciepłownicze otrzymają darmowe alokacje na poziomie 30% wskaźnika emisyjności opartego na cieple, po czym poziom ten będzie wygaszany liniowo do 0% w 2040 roku.
Zasada 100% reinwestycji
Każde przedsiębiorstwo otrzymujące darmowe uprawnienia będzie zobowiązane do opracowania niezależnie zweryfikowanego Unijnego Planu Dekarbonizacji (EU Decarbonisation Plan). Co najważniejsze: firma musi przeznaczyć środki finansowe odpowiadające 100% rynkowej wartości otrzymanych darmowych uprawnień bezpośrednio na projekty dekarbonizacyjne realizowane na terytorium Unii Europejskiej. W przypadku braku realizacji planu lub braku inwestycji, darmowy przydział zostanie po prostu cofnięty! Jeśli chcesz wiedzieć jak wygląda inwestycja w MEE i ile on może kosztować zobacz ten artykuł.
Dodatkowo, w ramach osobnego wniosku dotyczącego wskaźników referencyjnych, przewidziano zwiększenie darmowych alokacji dla przemysłu o wartości 6 miliardów EUR na lata 2026–2030 poprzez wykorzystanie 3-procentowego bufora bez konieczności uruchamiania międzysektorowego współczynnika korygującego (CSCFA).
Rozszerzenie zakresu EU ETS na nowe sektory gospodarki
Reforma unijnego rynku CO2 uszczelnia system i wprowadza pod rygor rozliczeń branże, które dotychczas korzystały ze zwolnień.
1. sektor morski
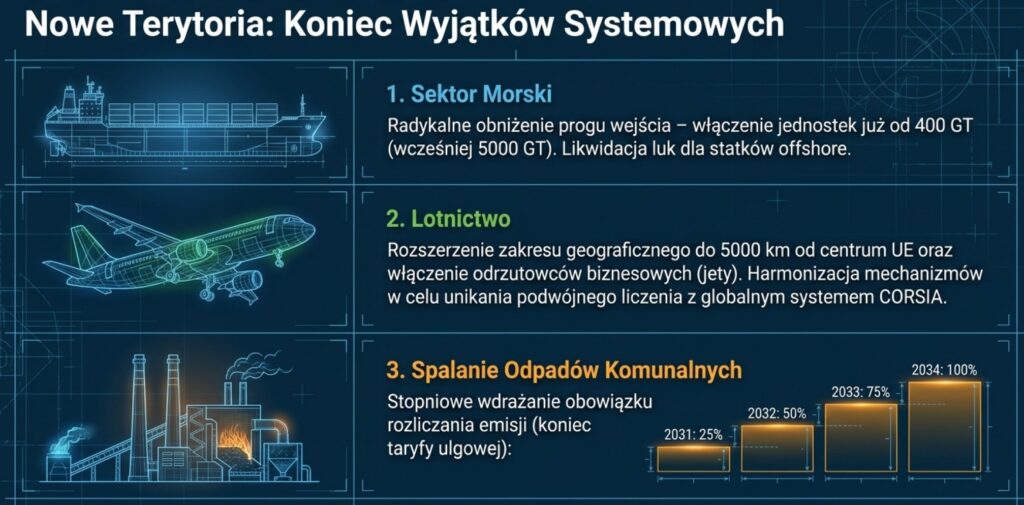
Dotychczasowy próg pojemności brutto statków podlegających rozliczeniom (5 000 GT) zostanie obniżony do zaledwie 400 GT. Zmiana ta włączy do rynku tysiące mniejszych jednostek pływających. Powstanie dedykowany mechanizm SMAP (Sustainable Maritime Alternative Propulsion), który będzie reinwestować dochody z ETS w produkcję zrównoważonych paliw morskich oraz czystych napędów wodorowych.
2. lotnictwo
Systemem EU ETS zostaną objęte wszystkie loty międzynarodowe wylatujące z lotnisk w Europejskim Obszarze Gospodarczym (EOG) do portów docelowych oddalonych do 5 000 km od geograficznego centrum UE. Co niezwykle istotne: do systemu włączone zostają bez wyjątku wszystkie przylatujące i odlatujące prywatne odrzutowce biznesowe (business jets).
3. stopniowe włączanie spalania odpadów komunalnych (2031–2034)
Instalacje spalania odpadów komunalnych trafią pod rygor rozliczeń emisji CO2 w ramach czteroletniego okresu przejściowego:
- 2031 rok: rozliczenie 25% zweryfikowanych emisji,
- 2032 rok: rozliczenie 50% zweryfikowanych emisji,
- 2033 rok: rozliczenie 75% zweryfikowanych emisji,
- 2034 rok i kolejne lata: rozliczenie 100% zweryfikowanych emisji.
To bezpośrednio wpłynie na koszty zagospodarowania odpadów w miastach i przedsiębiorstwach. Żaden sektor nie uniknie zmian, które przynosi rewizja dyrektywy EU ETS opłaty CO2 podnosząc we wszystkich gałęziach transportu i gospodarki odpadowej.
Wnioski – rewizja dyrektywy EU ETS i opłaty CO2
Z punktu widzenia polskiej gospodarki kluczowym pojęciem dyskusji jest tzw. luka ETS – czyli strukturalny deficyt między liczbą uprawnień przydzielanych Polsce (na aukcjach i w formie darmowej) a rzeczywistym wolumenem emisji generowanym przez polską energetykę i przemysł.
Przegląd dyrektywy w Zaproponowanym kształcie jest dla Polski korzystniejszy niż utrzymanie dotychczasowego status quo. W ramach instrumentu Investment Booster wywalczono wyodrębnienie specjalnej puli 100 milionów uprawnień zarezerwowanej wyłącznie dla państw członkowskich, których PKB na mieszkańca nie przekracza 70% średniej unijnej. Polska jest głównym beneficjentem tego rozwiązania. Środki te, połączone z Funduszem Modernizacyjnego, tworzą bezpośredni zastrzyk finansowy pozwalający na szybsze domykanie luki emisyjnej. Kompleksowa rewizja dyrektywy EU ETS opłaty CO2 czyni kluczowym elementem naszej transformacji ustrojowej.
Dla ułatwienia przyswojenia tych wszystkich informacji, zebrałem najważniejsze konkluzje w kilku punktach:
- Prawnie wiążący cel 2040: Unia Europejska zmierza do 90% redukcji emisji netto, z czego co najmniej 85% musi stanowić bezwzględna obniżka emisji wewnątrz krajów członkowskich.
- Łagodniejsza trajektoria podaży po 2030 r.: Wskaźnik LRF wyniesie 3,7% w latach 2031–2035 oraz 1,7% w latach 2036–2040, co zapobiega zawałowi płynnościowemu na rynku.
- Wyższe prognozy cenowe CO2: Średnia cena w modelach wynosi 150 EUR/t, a koszt krańcowy redukcji w 2040 roku sięga 400 EUR/t. Każda kolejna rewizja dyrektywy EU ETS opłaty CO2 ukształtuje na poziomie wymuszającym natychmiastowe zmiany.
- Miliardowe wsparcie dla przemysłu: Powstaje Industrial Decarbonisation Bank z budżetem 100 mld EUR oraz program Investment Booster (30 mld EUR w latach 2028–2030).
- Warunkowość darmowych przydziałów: Ochrona przed ucieczką emisji (carbon leakage) zostaje wydłużona do 2038 roku, ale od 2031 roku wymaga reinwestowania 100% wartości darmowych uprawnień w unijne plany dekarbonizacji.
- Nowe sektory w systemie: ETS obejmie mniejsze statki (od 400 GT), loty międzynarodowe do 5000 km, prywatne odrzutowce biznesowe oraz stopniowo spalanie odpadów komunalnych (2031–2034).
- Szanse dla Polski: Pula 100 milionów uprawnień z Investment Booster dedykowana dla państw o PKB <70% średniej UE pozwala na szybsze domykanie polskiej „luki ETS”.
Reforma dyrektywy EU ETS definitywnie kończy erę tanich emisji w Unii Europejskiej. Dla polskich przedsiębiorstw wygrywająca strategia wymaga przejścia od biernego traktowania opłat emisyjnych jako nieuniknionego podatku do aktywnego wykorzystania dostępnych miliardowych funduszy dekarbonizacyjnych w celu zbudowania trwałej przewagi konkurencyjnej w niskoemisyjnej gospodarce europejskiej.