Analiza cen spot mówi jasno – rosną ceny energii w Europie 2026
Rosną ceny energii w Europie we wrześniu 2026 roku, co stawia polskie firmy przed koniecznością rewizji swoich budżetów. Sytuacja na rynku hurtowym charakteryzowała się wzmożoną zmiennością, podyktowaną rosnącymi cenami gazu ziemnego na spocie, napięciami geopolitycznymi, dynamicznym zachowaniem rynku uprawnień do emisji CO2 oraz zmiennymi warunkami pogodowymi wpływającymi na generację z odnawialnych źródeł energii. Wrzesień przyniósł znaczne podwyżki cen energii elektrycznej na rynku dnia następnego w większości krajów europejskich.
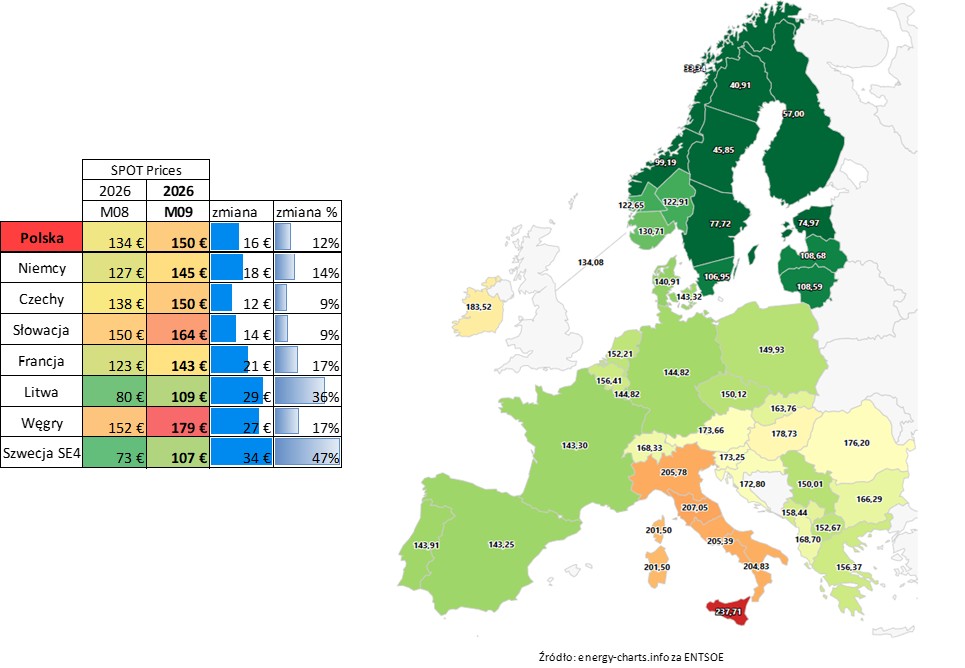
W Polsce średnie ceny spotowe wzrosły o 16 EUR/MWh w ujęciu miesiąc do miesiąca. W Niemczech skok cenowy był jeszcze większy i wyniósł 18 EUR/MWh. Podobne dynamiki wzrostowe odnotowano w Czechach oraz na Słowacji. We Francji wzrosty sięgnęły 21 EUR/MWh, natomiast najwyższą dynamikę dodatnią zarejestrowano w Szwecji, gdzie ceny podskoczyły aż o 34 EUR/MWh miesiąc do miesiąca.
Mapa cen na rynku dnia następnego w Europie
Większość państw europejskich doświadczyła wyraźnej konwergencji cenowej. Na obszarze od Portugalii aż do Niemiec stawki ukształtowały się na bardzo zbliżonym poziomie około 143–144 EUR/MWh. W Belgii i Holandii wyceny przekroczyły 150 EUR/MWh, natomiast we Włoszech utrzymały się na bardzo wysokim poziomie, przekraczającym 200 EUR/MWh. Jedynym rejonem w Europie, w którym ceny spotowe zdołały utrzymać się poniżej progu 100 EUR/MWh, pozostała północna Skandynawia. Głównymi driverami cenowymi na europejskim rynku spot we wrześniu były:
- Zwiększone ogólne zapotrzebowanie na energię elektryczną.
- Niższy udział odnawialnych źródeł energii w pokryciu popytu.
- Gwałtownie rosnące ceny gazu ziemnego na rynku spotowym.
Udział energii z OZE w krajowym zapotrzebowaniu spadł w całej Europie średnio o 2 do 4 punktów procentowych w porównaniu do sierpnia z powodu mniej sprzyjających warunków meteorologicznych. W Niemczech spadek udziału OZE wyniósł około 4 punkty procentowe. W Polsce zmiana udziału OZE była stosunkowo niewielka, jednak wyższe ceny spotowe nad Wisłą były bezpośrednią konsekwencją wzrostu cen gazu spotowego na rynkach europejskich, które ciągnęły wyceny prądu w górę. Moją analizę z poprzedniego miesiąca znajdziesz tutaj -> Podsumowanie cen energii z poprzedniego miesiąca.
Rynek surowców energetycznych i czynniki wzrostu cen
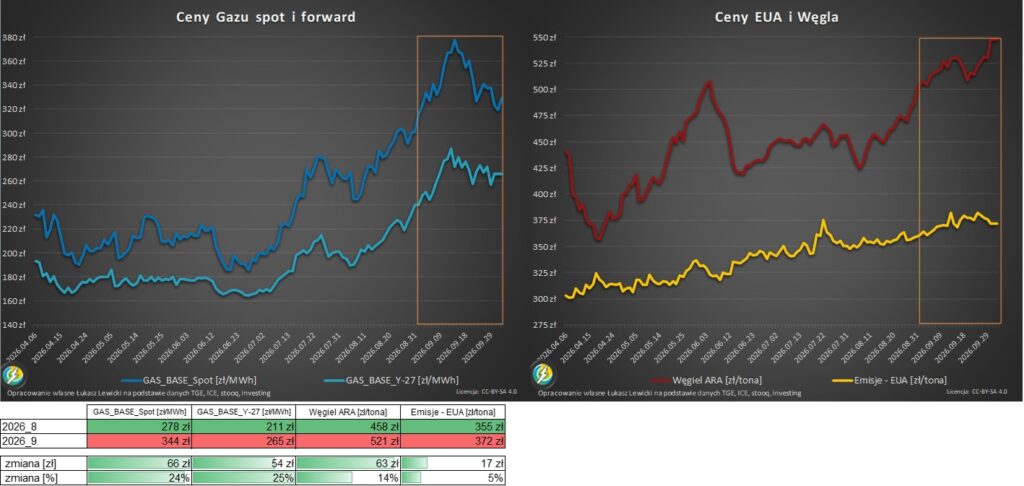
Sytuacja na rynku surowców w pierwszym tygodniu września charakteryzowała się silnymi wzrostami cen gazu ziemnego. W pierwszej połowie miesiąca ceny gazu na rynku spotowym dynamicznie rosły, osiągając poziom nawet 370 zł/MWh. Druga połowa września nastąpiła korekta tego ruchu wzrostowego, wywołanego już w sierpniu, jednak notowania pozostały na wysokim poziomie. W ujęciu procentowym zarówno gaz spotowy, jak i kontrakty gazowe na przyszły rok podrożały o około 25% w ciągu jednego miesiąca.
Rynek na hubie TTF wykazywał wyjątkowo wysoki poziom zmienności. Dzienne wahania cen sięgały 4–5 EUR/MWh, co przekłada się na około 20 zł/MWh dziennie. Tak znaczne amplitudy zmian świadczą o silnym rozchwianiu i zdenerwowaniu rynku. Wskutek rywalizacji z rynkiem azjatyckim o dostawy LNG, rosną ceny energii w Europie 2026 i nie widać natychmiastowych widoków na spadek. Pozostałe surowce energetyczne również notowały wzrosty wycen. Ceny węgla kamiennego wzrosły we wrześniu o około 14%. Uprawnienia do emisji CO2 (EUA) podrożały w tym samym czasie o około 5%, co przełożyło się na wzrost o około 17 zł za tonę. Wśród kluczowych przyczyn gwałtownych wzrostów cen surowców, a w szczególności gazu ziemnego, wyróżnić należy:
- Utrzymujący się niski stan napełnienia magazynów gazu w Europie.
- Eskalację napięć geopolitycznych na linii USA–Iran, zwiększającą ryzyko rynkowe.
- Prace konserwacyjne i naprawcze w instalacjach wydobywczych w Norwegii, co ograniczyło przesył surowca rurociągami z kierunku północnego.
- Intensywną konkurencję Europy z Azją o dostawy skroplonego gazu LNG i wyrównanie cen na obu rynkach.
- Wysokie utrzymywanie pozycji netto długich (net long) przez fundusze inwestycyjne spekulujące na dalsze wzrosty cen.
Droższy gaz wypychał elektrownie gazowe z systemu, wymuszając wyższą generację z bardziej emisyjnych elektrowni węglowych. Wyższy udział węgla przełożył się bezpośrednio na większy popyt na prawa do emisji CO2. Proponowana reforma systemu EU ETS w perspektywie po 2030 roku zakłada co prawda elementy prospadkowe, jednak w krótkim terminie nie stanowiła impulsu do stabilizacji cen. Dodatkowo pod koniec września podmioty przemysłowe i energetyczne zobowiązane były do zakupu uprawnień w celu rozliczenia emisji za ubiegły rok. Przeczytaj również artykuł o CO2 na świecie -> https://naszrynekenergii.pl/ets-uprawnienia-do-emisji-co2/
Rynek terminowy energii elektrycznej w Polsce
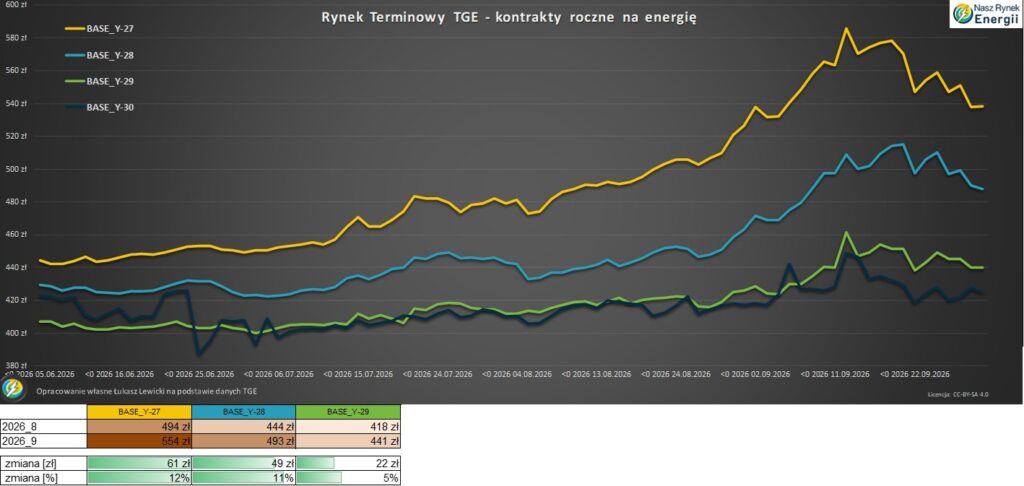
Również na rynkach terminowych zauważalny jest trend, w którym rosną ceny energii w Europie w 2026 oraz kolejnych latach, co skłania biznes do poszukiwania zabezpieczeń. Analiza kontraktów rocznych typu BASE na Towarowej Giełdzie Energii wskazuje, że najbliższy rok dostaw (CAL27) był najwyżej wycenianym instrumentem. W połowie września ceny kontraktu rocznego na przyszły rok wzrosły do poziomu 586 zł/MWh. Druga połowa miesiąca nastąpiła korekta rynkowa, sprowadzająca wycenę tego kontraktu do poziomu około 540 zł/MWh. W ujęciu procentowym rynek na dwa lata do przodu zanotował wzrosty o 11–12%. Kontrakt na rok 2029 rósł wolniej, co wynikało z jego niższej płynności oraz dalszej perspektywy.
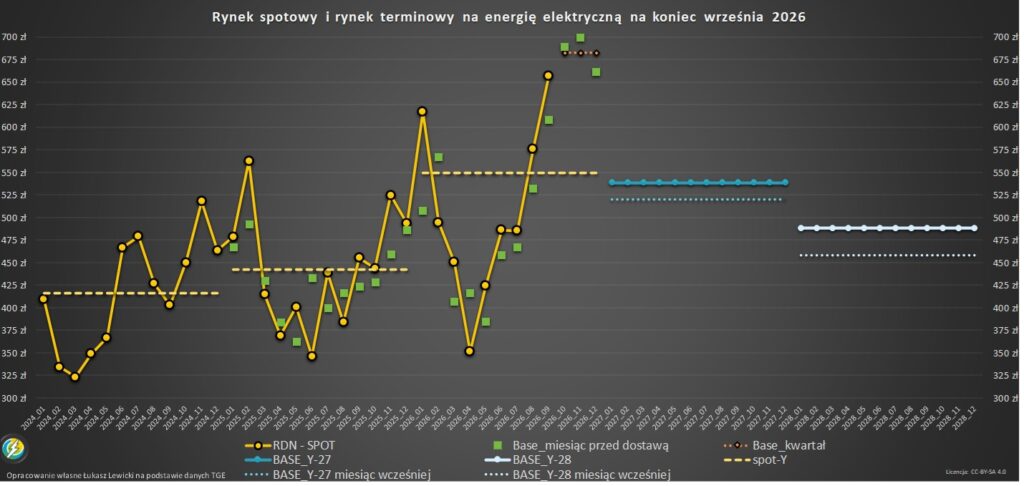
Rozliczenie rynku dnia następnego we wrześniu okazało się po raz kolejny droższe, niż wyceniał to kontrakt miesięczny przed rozpoczęciem miesiąca. Kontrakt miesięczny na wrzesień pod koniec sierpnia handlowany był po około 608 zł/MWh, natomiast ostateczna średnia cena spotowa wrześniowa ukształtowała się na poziomie 657 zł/MWh. Aktualne wyceny wybranych kontraktów terminowych na energię elektryczną przedstawiają się następująco:
- Kontrakty na najbliższe miesiące (listopad, grudzień 2026): wyceniane w przedziale około 650–700 zł/MWh (listopad i grudzień bliżej 650 zł/MWh, najbliższy miesiąc około 700 zł/MWh).
- Kontrakt na przyszły rok (CAL27): wyceniany na koniec września na około 540 zł/MWh (poziom wyższy niż miesiąc wcześniej).
- Kontrakt na rok 2028 (CAL28): wyceniany na około 490 zł/MWh (w trakcie miesiąca przekraczał poziom 500 zł/MWh, wycena wyższa w porównaniu do ubiegłego miesiąca).
Długoterminowy trend wzrostowy na rynku terminowym utrzymuje się od wielu miesięcy, a w sierpniu i wrześniu uległ dodatkowemu przyspieszeniu. Mimo obecnej spadkowej korekty cenowej, warto być czujnym na dalsze wzrosty i obserwować czy ta korekta będzie się kończyć w październiku czy dalej będziemy się powoli osuwać w dół.
Analiza techniczna CO2
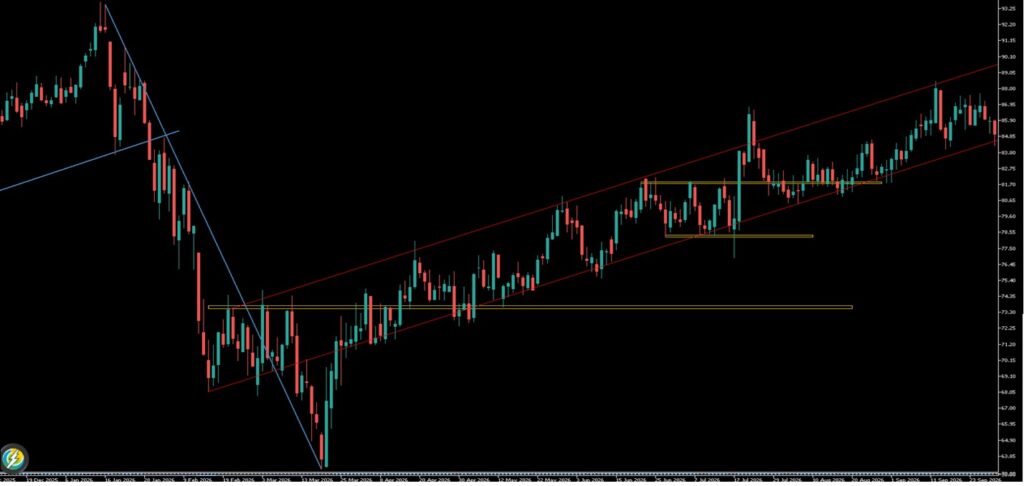
Ceny uprawnień do emisji CO2 utrzymują się w średnioterminowym trendzie wzrostowym, notując wyceny w bliskim sąsiedztwie dolnego ograniczenia kanału wzrostowego. Tempo tych wzrostów pozostaje umiarkowane. W połowie września zaobserwowano wybicie lokalnego szczytu do poziomu 88 EUR/t, po którym już kolejnego dnia nastąpiło natychmiastowe cofnięcie ceny o 2 EUR/t, co zanegowało dynamiczny wzrost. Świadczy to o braku skrajnej agresji po stronie kupujących. Analitycy zwracają uwagę, że rośnie popyt na CO2 oraz rosną ceny energii w Europie 2026 również z powodu niższej generacji z odnawialnych źródeł w niektórych regionach.
Profil godzinowy RDN
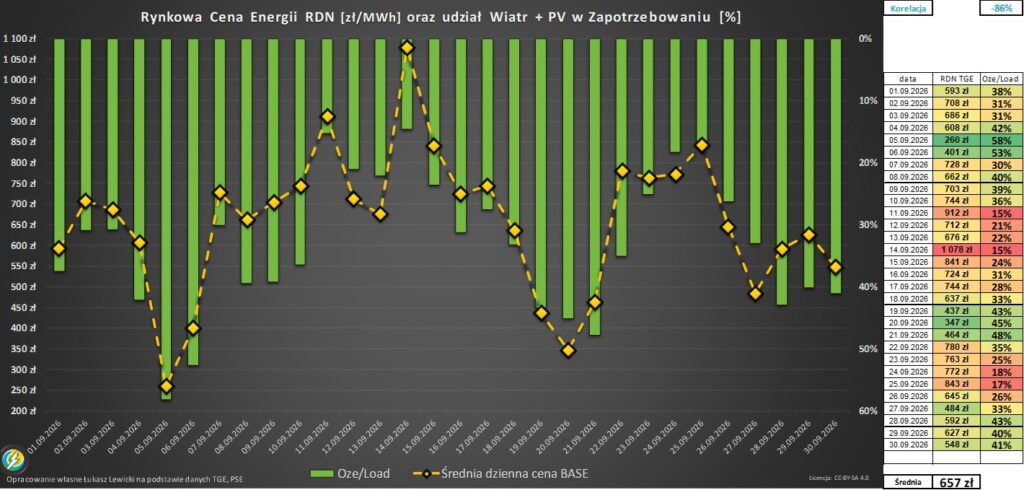
Na polskim rynku spot średnia Rynkowa Cena Energii (RCE) wyniosła we wrześniu 657 zł/MWh. W ciągu miesiąca wystąpiła jednak ogromna rozpiętość stawek dziennych. Najniższą cenę dzienną odnotowano 5 września – wyniosła ona 260 zł/MWh. Najdroższym dniem był 14 września, w którym w szczycie notowań giełdowych cena dobiła do poziomu 1078 zł/MWh. Istotną cechą września były również wysokie wyceny w weekendy, gdzie stawki dzienne nierzadko przekraczały 600 zł/MWh. Struktura cen godzinowych we wrześniu wykazała zróżnicowaną dynamikę w zależności od pory doby. Godziny nocne oraz poranne (offpeak, od godziny 1 do 6 oraz dwie ostatnie godziny doby) charakteryzowały się stabilnością na poziomie około 600–650 zł/MWh. Ceny energii są tutaj na TGE
Główne podwyżki dotknęły godzin szczytowych (peak). W większości godzin szczytu ceny wzrosły o 50 do 100 zł/MWh w stosunku do sierpnia. Najtańsze godziny doby przypadały tradycyjnie na środek dnia (13:00–14:00), wyceniając energię na poziomie zaledwie 270 zł/MWh. Z kolei najdroższa godzina 20:00 osiągnęła średnią miesięczną cenę aż 1271 zł/MWh. Jeśli chcesz wiedzieć jak wygląda inwestycja w MEE i ile on może kosztować zobacz ten artykuł. Przeglądając wrześniowe statystyki z giełd hurtowych, można wyciągnąć wniosek, że Rosną ceny energii w Europie 2026 ze względu na czynniki geopolityczne. Wartości proległe profilu cenowego do średniej BASE kształtowały się następująco:
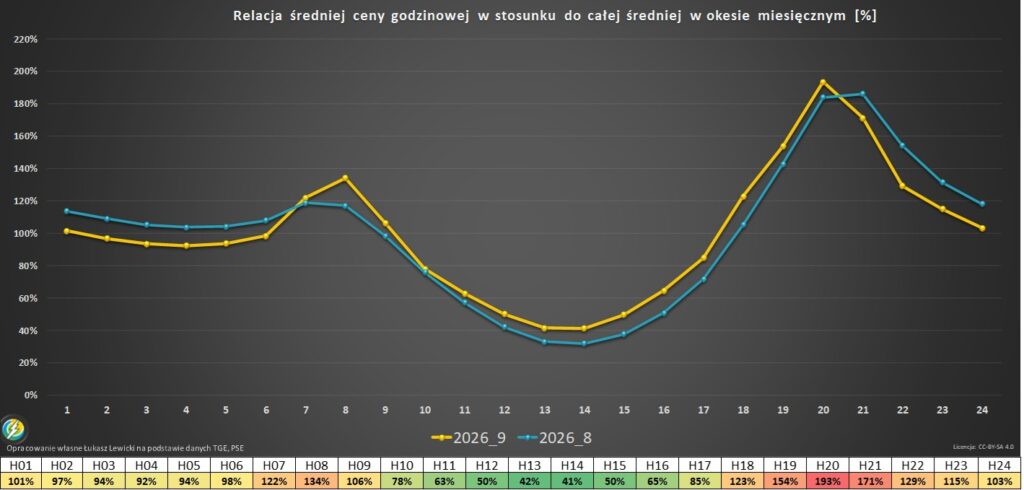
- Godziny południowe (13–14): stanowiły około 40% średniej ceny BASE.
- Szczyt wieczorny (godzina 20:00): stanowił aż 193% średniej ceny BASE.
Korelacja cen spot z generacją z OZE
Ujawnia to ogromne znaczenie profilu zużycia energii w przedsiębiorstwie. Zarówno w modelach cen dynamicznych spotowych, jak i w ofertach ze stałą ceną, sprzedawcy wliczają koszt profilu w cenę końcową dla klienta. Elastyczność popytu staje się kluczowym narzędziem optymalizacji kosztów.
Korelacja pomiędzy udziałem energii z OZE w krajowym zapotrzebowaniu a ceną spotową była we wrześniu silnie ujemna i wyniosła -86%. W dniach z bardzo wysokim udziałem OZE (ponad 50% w dniach 5–6 września), ceny spotowe spadały do bardzo niskich poziomów. Z kolei w dniach o niskiej generacji odnawialnej (udział OZE rzędu 15–17%), ceny spotowe natychmiast rosną do poziomów 800, 900, a średnio nawet powyżej 1000 zł/MWh. Przeczytaj również -> Kiedy-ladowac-samochod-elektryczny
Struktura i miks wytwarzania energii elektrycznej w polsce
Miks energetyczny Polski we wrześniu charakteryzował się dominacją jednostek węglowych oraz wyraźnym spadkiem generacji gazowej.
Wielkość produkcji energii elektrycznej w Polsce według technologii we wrześniu 2026 roku ukształtowała się następująco:
- Węgiel kamienny: 4,4 TWh
- Węgiel brunatny: 2,4 TWh
- Fotowoltaika: 2,2 TWh
- Wiatr na lądzie: 2,0 TWh (wzrost w ujęciu miesiąc do miesiąca)
- Gaz ziemny: 1,4 TWh spadek na 5. pozycję
- Warto nadmienić, że morska energetyka wiatrowa (offshore) wygenerowała we wrześniu prawie 100 GWh energii elektrycznej.
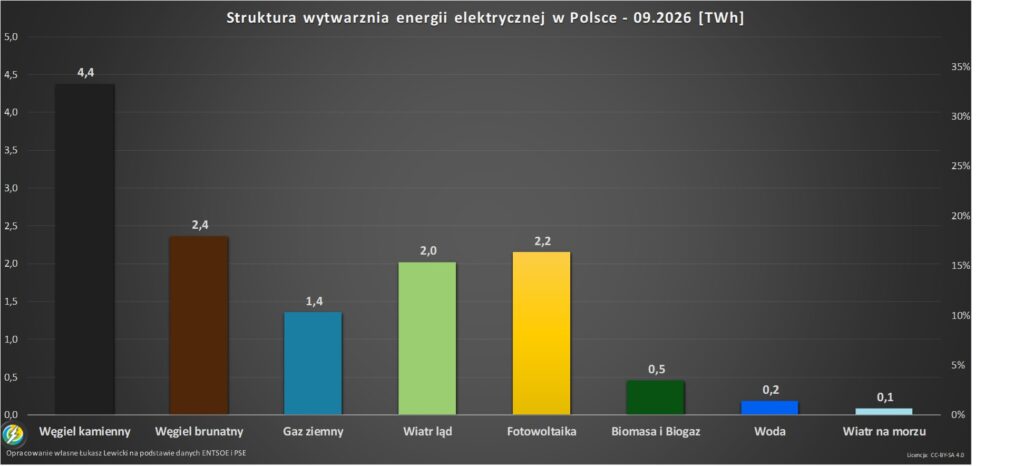
Procentowy udział poszczególnych technologii w miesięcznym miksie wytwarzania prezentował się następująco:
- Węgiel (kamienny i brunatny): 54% (wzrost w porównaniu do sierpnia oraz w ujęciu rok do roku).
- Fotowoltaika: 16%.
- Wiatr na lądzie: 15% (poziom zbliżony do września ubiegłego roku).
- Gaz ziemny: 9% (drastyczny spadek udziału do wartości jednocyfrowej; wysokie ceny gazu skutecznie wypchnęły te elektrownie z rynku).
- Wiatr offshore: ujawnia swój udział na samej górze miksu .
Popyt na energię, wymiana międzysystemowa
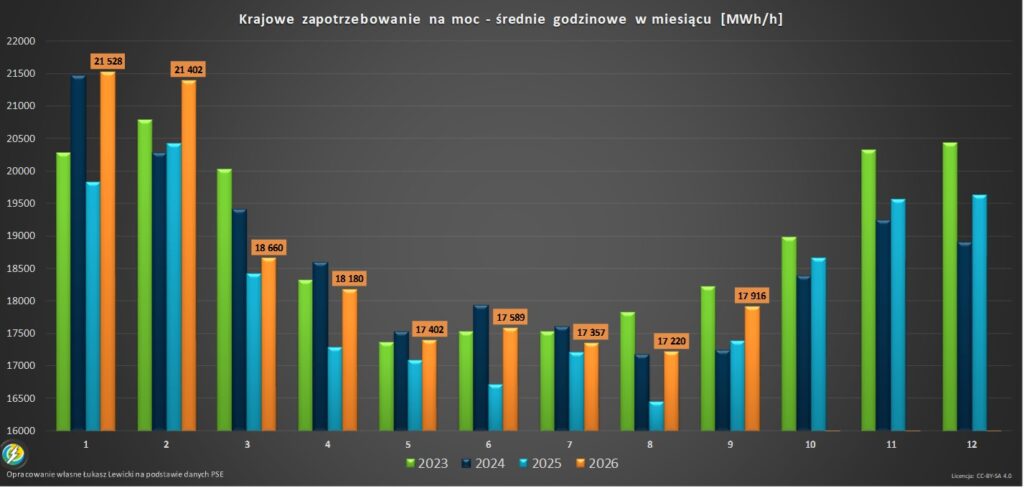
Wrzesień przyniósł dynamiczny odbudowę zapotrzebowania na energię elektryczną w Polsce. Średnie zapotrzebowanie na moc wzrosło do 17,9 GW (po sierpieńowym dołku na poziomie 17,2 GW). Dynamika wzrostu zużycia w ujęciu rok do roku wyniosła +3,8%. Średnie zapotrzebowanie na moc z ostatnich 12 miesięcy utrzymuje się w trendzie wzrostowym i wynosi około 18,8 GW.
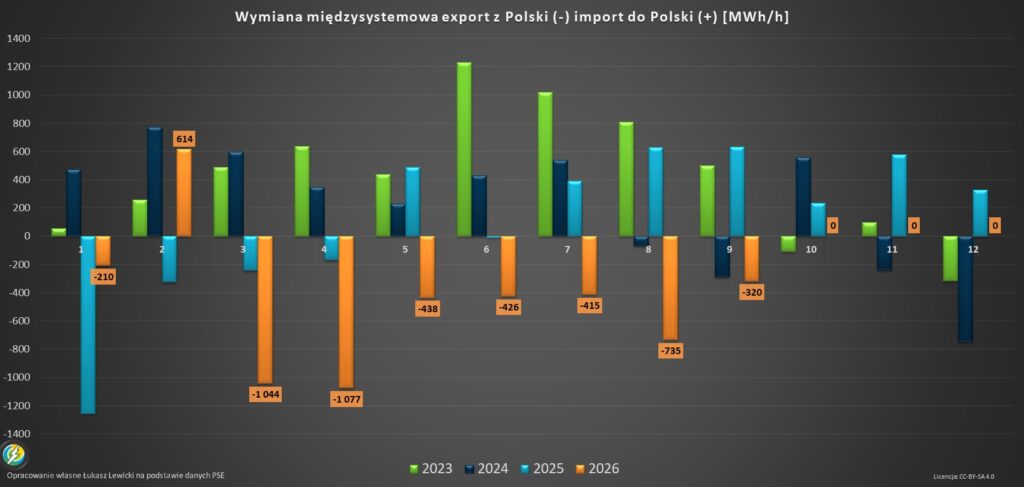
W wymianie międzysystemowej Polska po raz kolejny pozostała eksporterem netto energii elektrycznej. Wolumen eksportu zmniejszył się jednak miesiąc do miesiąca do poziomu średnio 320 MWh/h, ponieważ ceny w państwach ościennych uległy wyrównaniu ze stawkami w Polsce.
Sytuacja w energetyce wiatrowej
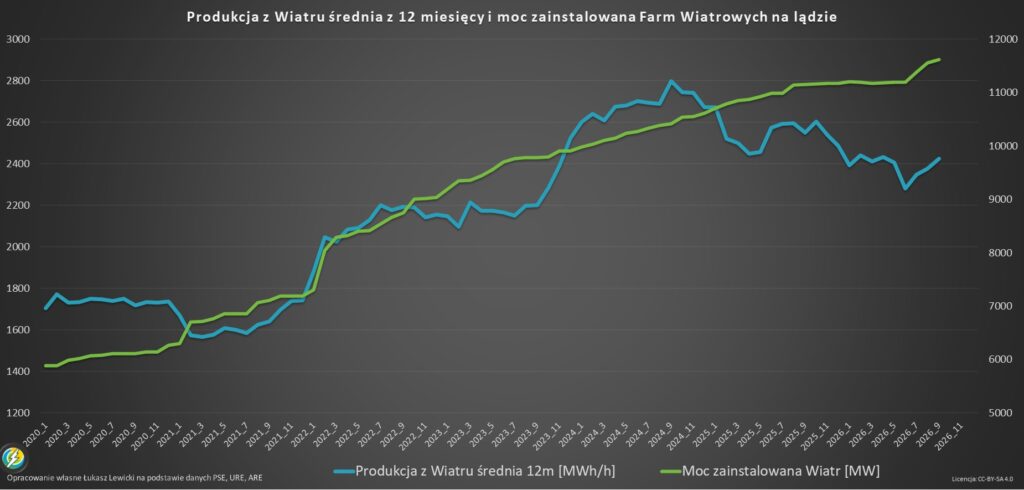
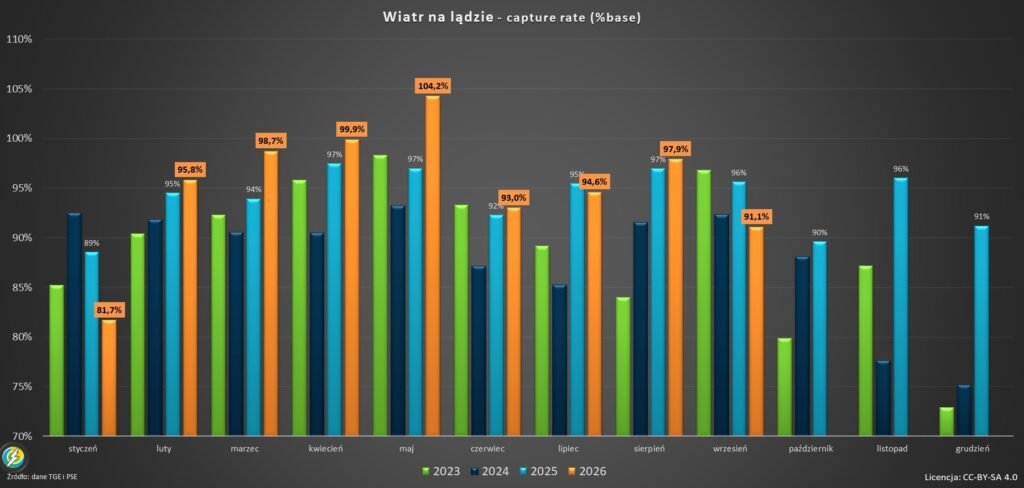
Sektor lądowej energetyki wiatrowej zanotował bardzo dobry miesiąc. Średnia produkcja wyniosła prawie 3000 MW na godzinę, co stanowi drugi najlepszy wynik w 2026 roku (po styczniu) oraz najlepszy wrzesień w ostatnich 4 latach. Bardzo ważny temat dla Deweloperów OZE to nowa ustawa sieciowa UC84 – sprawdź zmiany
- Współczynnik wykorzystania mocy (capacity factor) dla wiatru wyniósł 25%.
- Wskaźnik opłacalności profilu (capture rate) osiągnął 91% ceny base.
- Moc zainstalowana w wietrze osiągnęła około 11 500 MW.
- Nominalna cena uzyskana przez generację wiatrową na spocie wyniosła około 590 zł/MWh (najwyższa wartość od lat).
- Koszt bilansowania profilu wiatrowego wyniósł około 60 zł/MWh.
- Nierynkowe redysponowanie elektrowni wiatrowych wzrosło r/r do poziomu 56 GWh.
Fotowoltaika i bilansowanie profilu
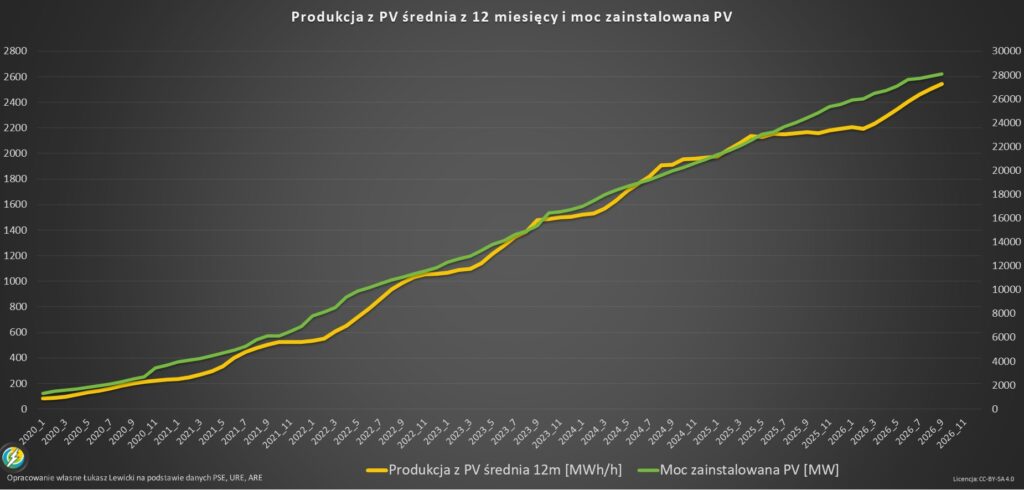
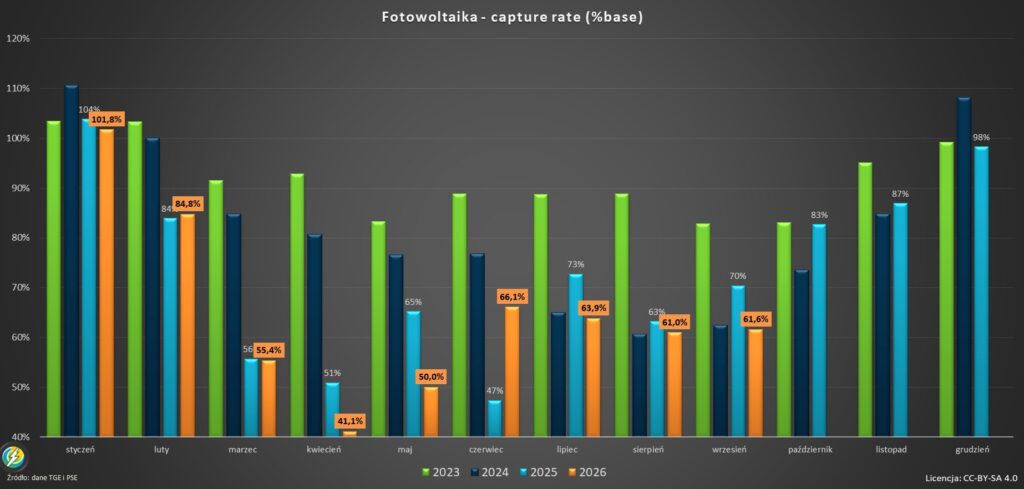
Fotowoltaika we wrześniu wygenerowała średnio prawie 3 GW na godzinę, co stanowi znaczny wzrost w ujęciu rok do roku. Sezonowo odnotowano spadek produkcji w porównaniu do sierpnia.
- Współczynnik wykorzystania mocy (capacity factor) wyniósł 10,7%.
- Wskaźnik capture rate osiągnął 61,6% (stabilnie m/m, spadek r/r).
- Moc zainstalowana w PV sięgnęła niemal 28 GW.
- Średnia roczna produkcja z ostatnich 12 miesięcy wzrosła do prawie 2600 MW.
- Nominalna cena uzyskana przez fotowoltaikę wyniosła około 400 zł/MWh.
Koszt profilu fotowoltaiki wzrósł do rekordowego poziomu około 250 zł/MWh (różnica pomiędzy ceną BASE 657 zł/MWh a kosztami profilowania). Pozytywną informacją był spadek nierynkowego redysponowania fotowoltaiki do poziomu zaledwie 70 GWh we wrześniu (wobec 100 GWh rok wcześniej).
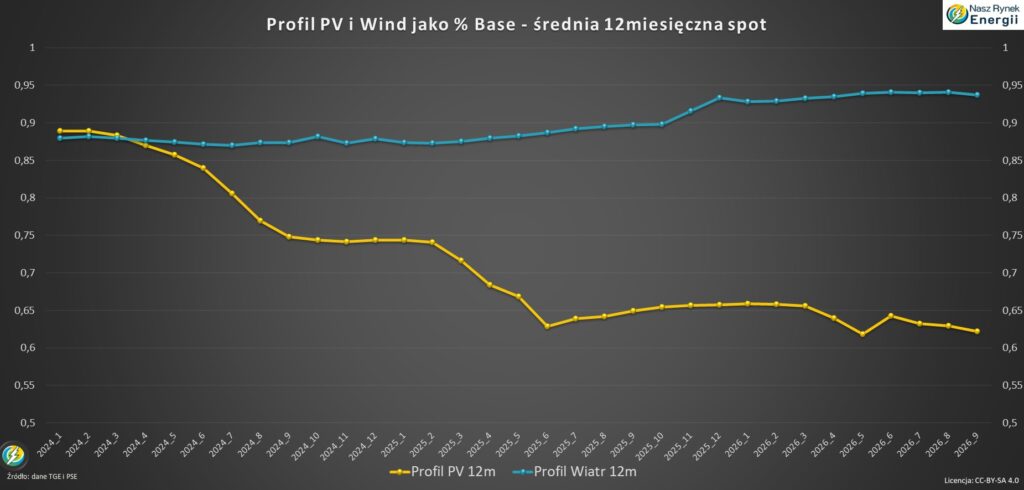
W ujęciu średniorocznym (ostatnie 12 miesięcy narastająco) profil wiatrowy osiąga około 93–94% ceny BASE, natomiast profil fotowoltaiczny osiąga około 62–63% ceny BASE. Redysponowanie mocy w dobie skupiało się głównie na porannej dolinie offpeakowej (wiatr) oraz w godzinach szczytu słonecznego (PV i wiatr).
Generacja konwencjonalna i poziom napełnienia magazynów gazu
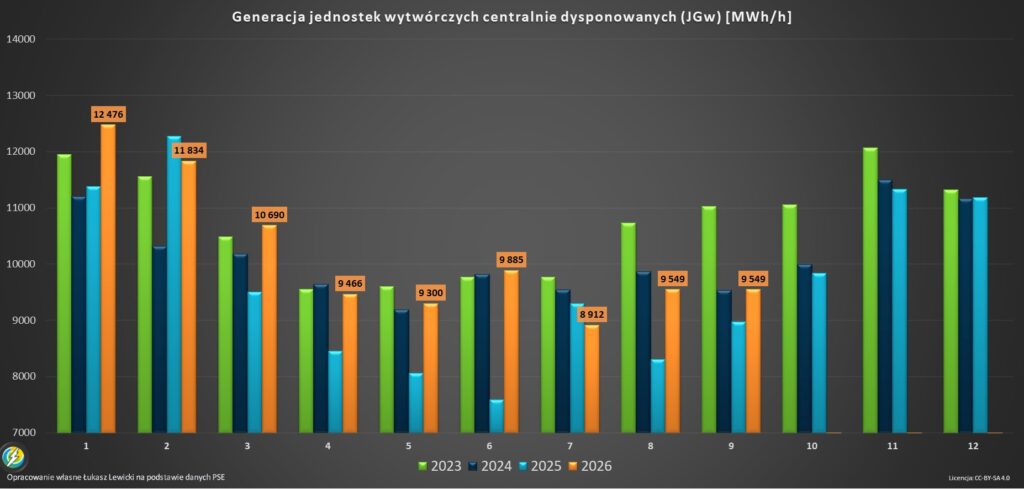
Krajowa generacja z elektrowni konwencjonalnych (JWCD) utrzymała się na poziomie 9,5 GW, co oznacza wzrost w ujęciu rok do roku. Podobne wartości miesiąc miesiąca wynikają głównie z niższego eksportu energii za granice.
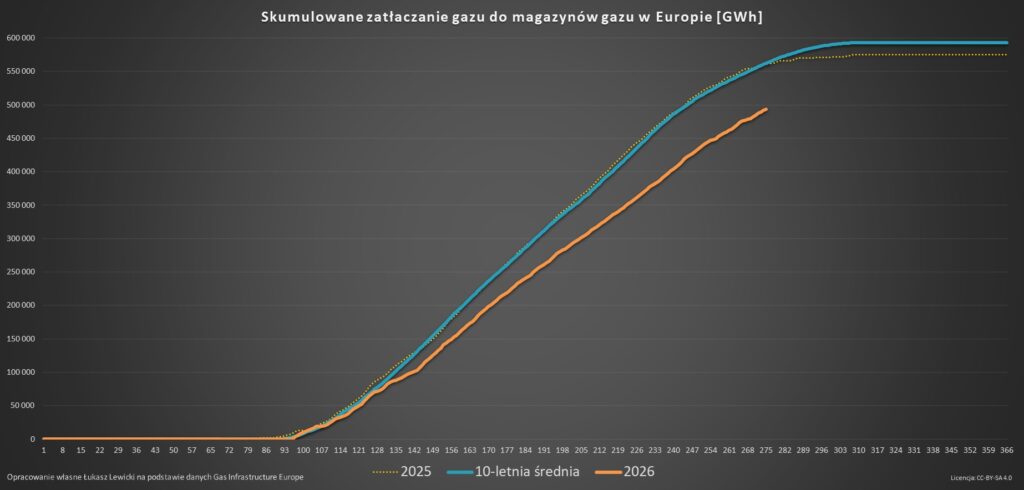
Sytuacja w europejskich magazynach gazu pozostaje negatywnym czynnikiem fundamentalnym. Na koniec września poziom napełnienia magazynów gazu w Europie wynosił jedynie 72%, podczas gdy dziesięcioletnia średnia historyczna dla tego okresu wynosi 87%. Oznacza to deficit rzędu 60 TWh surowca.
Krzywa terminowa gazu nie stwarzała zachęt ekonomicznych do magazynowania surowca (ceny spotowe były zbliżone do cen zimowych). Mimo że tempo zatłaczania we wrześniu było nieznacznie wyższe od średniej dziesięcioletniej, skumulowany poziom zatłoczenia osiągnął zaledwie około 500 TWh wobec 560 TWh średniej historycznej.
Podsumowanie
W odpowiedzi na fakt, że już od kilku miesięcy rosną ceny energii w Europie 2026 oraz też dalsze lata, doradzamy przedsiębiorcom budowanie wieloproduktowych strategii zakupowych. Zmienność cen na rynku spot jest trudna do zaakceptowania, utrzymująca się wysoka wycena gazu oraz rosnące zapotrzebowanie na energię wymagają przemyślanego podejścia do portfela mediów.
Jeśli chcą Państwo zoptymalizować koszty energii elektrycznej i gazu w swojej firmie lub uzyskać dostęp do profesjonalnych analiz rynku, zachęcam do kontaktu bezpośredniego poprzez serwis LinkedIn, mailowo lub napisania przez formularz. Zachęcam również do subskrybowania naszego kanału YT, aby pozostawać na bieżąco z najważniejszymi informacjami z rynku energii.
Jako ekspert w doradztwie energetycznym pomagam firmom nawigować po tych wzburzonych wodach. Analizuje profile zużycia, wdrażamy strategie zakupowe i pomagamy w doborze rozwiązań, które realnie obniżają rachunki dla firm. Porozmawiajmy o konkretnych strategiach dla Twojego biznesu. 🤝Napisz do mnie lub zadzwoń.